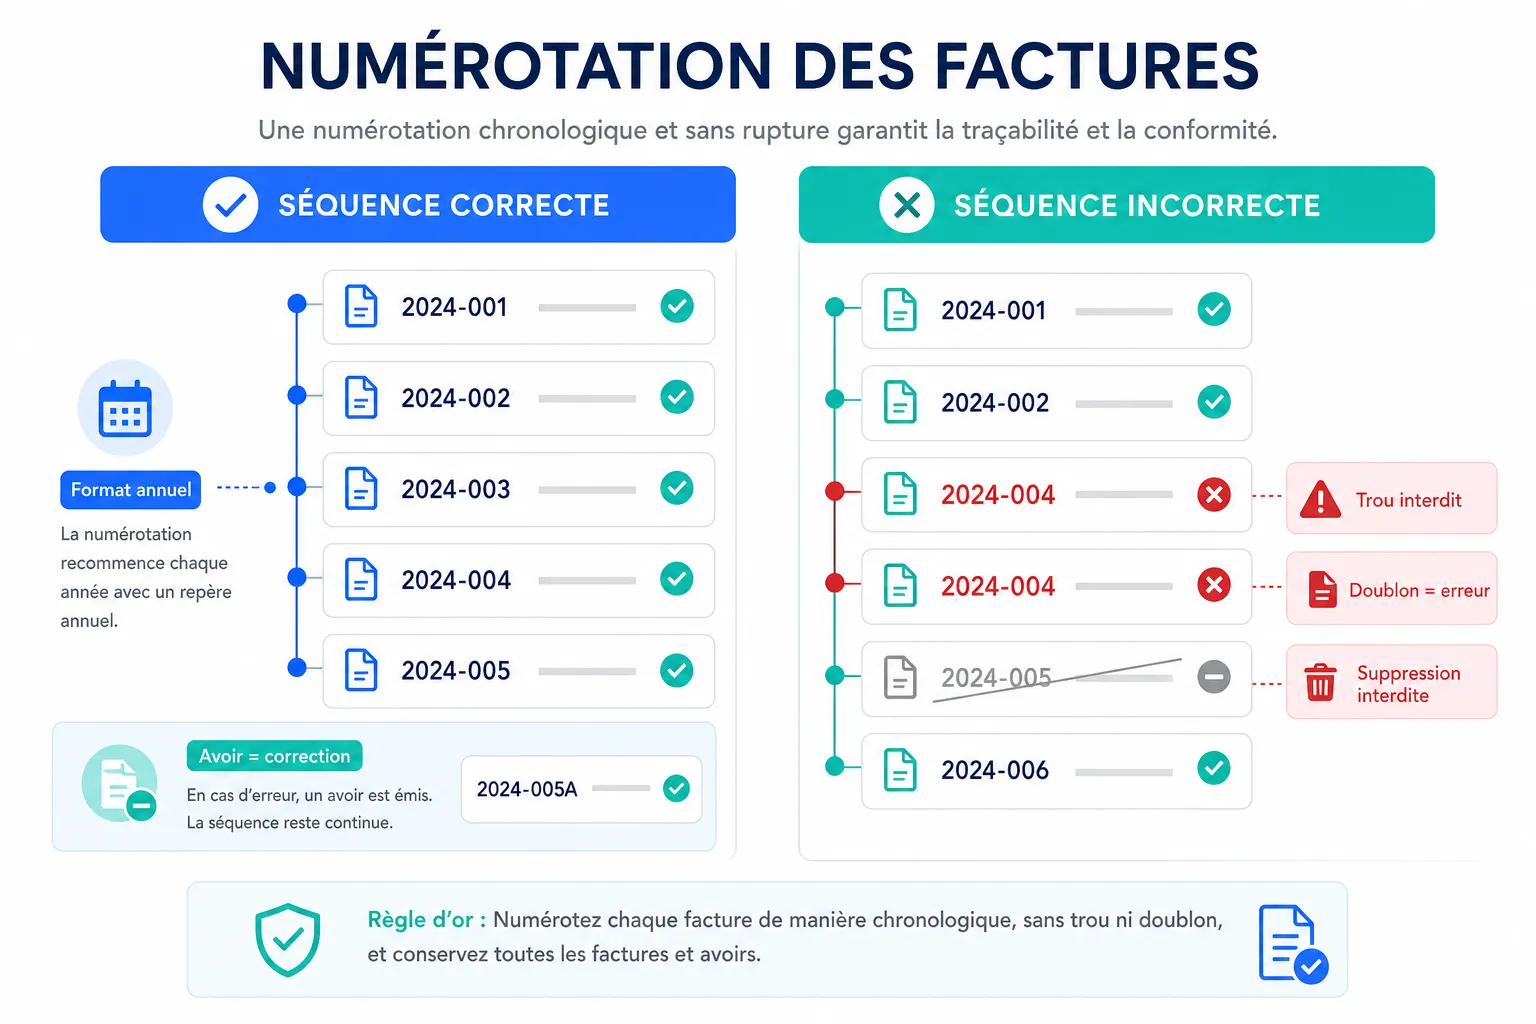
TLDR : le numéro de facture doit suivre une séquence chronologique continue, sans trou ni doublon. Tu choisis librement le format, mais une fois ta logique posée, tu t'y tiens. Une erreur de numérotation ne se corrige pas en supprimant la facture.
C'est l'une des mentions obligatoires les plus sous-estimées. On pense que numéroter ses factures, c'est juste coller un chiffre dans un coin. En réalité, l'administration regarde cette séquence de près. Un trou dans la numérotation peut suffire à déclencher une suspicion de dissimulation de recettes. Et ça, ça coûte cher à expliquer.
Ce que la loi impose sur le numéro de facture
La règle est simple à résumer : chaque facture doit porter un numéro unique, et les numéros doivent former une séquence chronologique sans interruption.
Un trou dans ta numérotation, même accidentel, peut être interprété comme une facture dissimulée. Ce n'est pas une hypothèse théorique. C'est ce que vérifient les contrôleurs fiscaux en priorité.
La mention du numéro est obligatoire sur toute facture émise dans le cadre d'une activité professionnelle. Elle doit figurer sur le document lui-même, pas seulement dans ton logiciel ou ton classeur.
Quel format choisir pour numéroter ses factures ?
La loi ne t'impose pas un format précis. Tu peux utiliser une numérotation simple (1, 2, 3...), une numérotation avec l'année (2024-001, 2024-002), ou une numérotation par mois (2024-03-001). Ce qui compte, c'est que le format soit cohérent et que la séquence soit lisible.
Beaucoup d'indépendants recommencent à zéro chaque année. C'est autorisé, à condition que le numéro inclue un repère temporel qui distingue les exercices. Une facture 001 en janvier et une facture 001 en septembre de la même année, ça, c'est un doublon interdit.
Quelques formats courants :
- Séquence pure : 0001, 0002, 0003...
- Avec l'année : 25-0001, 25-0002...
- Avec année et mois : 2503-001, 2503-002...
Choisis celui qui te correspond, puis tiens-t'y. Changer de format en cours d'exercice crée de la confusion, même si ce n'est pas formellement interdit.
Les erreurs classiques qui créent des trous dans la séquence
La première erreur : supprimer une facture annulée. Une facture émise, même à tort, ne se supprime pas. Elle se corrige avec un avoir. La séquence est un journal comptable, pas un brouillon.
La deuxième erreur : utiliser plusieurs séries en parallèle sans le prévoir. Par exemple, une série pour les clients professionnels et une autre pour les particuliers. C'est risqué si tu ne documentes pas cette convention dès le départ.
La troisième erreur, très fréquente chez ceux qui gèrent ça à la main : sauter un numéro par étourderie. Tu étais à la facture 47, tu crées la 49 sans t'en rendre compte. Le 48 n'existe nulle part. Si tu t'en aperçois vite, tu peux émettre un document explicatif. Si tu t'en aperçois six mois plus tard, c'est plus compliqué à justifier.
Le générateur de facture gratuit de Lienzor attribue automatiquement les numéros dans l'ordre, ce qui évite ce genre d'oubli sans que tu aies à y penser.
Comment corriger une facture déjà émise ?
Tu ne modifies pas une facture déjà envoyée. Jamais. Même si le montant est faux, même si le nom du client est mal orthographié.
La correction se fait toujours par un avoir, qui porte lui aussi son propre numéro dans ta séquence. L'avoir annule tout ou partie de la facture d'origine. Si nécessaire, tu émets ensuite une nouvelle facture avec le bon contenu.
Ce réflexe est fondamental. Il protège à la fois ta comptabilité et ta relation client. Un avoir bien rédigé, ça ne fait pas mauvaise impression. Une facture modifiée après coup, ça, ça peut poser problème lors d'un contrôle.
Factures de situation, acomptes et devis : comment les numéroter ?
Les acomptes donnent lieu à des factures d'acompte. Ces factures font partie de ta séquence normale. Elles ne vivent pas dans un système à part.
Les factures de situation (courantes dans le bâtiment ou les prestations longues) suivent la même logique. Chaque situation est une facture numérotée à part entière.
Les devis, eux, ne font pas partie de ta numérotation de factures. Ils ont leur propre référence, distincte. Mélanger la numérotation des devis et des factures est une source de confusion fréquente, surtout quand on débute.
Mon avis
La numérotation de facture, c'est le genre de sujet qu'on traite à la légère jusqu'au jour où on ne peut plus. Un contrôle fiscal, un litige avec un client, une demande de l'expert-comptable : là, tu réalises que ta séquence ressemble à un gruyère.
Mon conseil : adopte un format avec l'année dès le départ, utilise un outil qui gère la séquence à ta place, et ne touche jamais à une facture déjà émise. Si tu fais ça, tu n'auras aucun problème à expliquer ta comptabilité à qui que ce soit.
La rigueur sur les numéros de facture, c'est ce qui sépare un artisan tranquille d'un artisan qui stresse à chaque bilan.
Questions fréquentes
Peut-on recommencer à 1 chaque année ? Oui, à condition que le numéro contienne un repère annuel. Sans ça, tu risques des doublons entre exercices.
Que faire si j'ai sauté un numéro de facture ? Note-le par écrit, conserve cette explication dans ton dossier comptable. Si la séquence est globalement propre, un trou isolé bien justifié ne déclenche pas de sanction automatique. Mais ne laisse pas traîner sans explication.
Un devis accepté doit-il prendre le numéro de la prochaine facture ? Non. Le devis et la facture sont deux documents distincts avec deux systèmes de référencement séparés. Quand tu transformes un devis en facture, c'est le numéro de facture suivant dans ta séquence qui s'applique, pas la référence du devis.