TLDR : passer une facture en perte ne fait pas disparaître la dette. Ça permet de récupérer la TVA avancée et de déduire la perte de votre résultat imposable. Mais la procédure est précise, et les erreurs coûtent cher.
Vous avez relancé. Plusieurs fois. Le client ne répond plus. À un moment, la question devient inévitable : est-ce qu'on passe ça en perte ?
Avant de répondre, il faut comprendre ce que ça veut dire concrètement, comptablement et fiscalement. Parce que la provision pour impayés, la créance irrécouvrable, la récupération de TVA, tout ça obéit à des règles. Et les confondre peut vous coûter un redressement.
Provision pour impayés et créance irrécouvrable : quelle différence ?
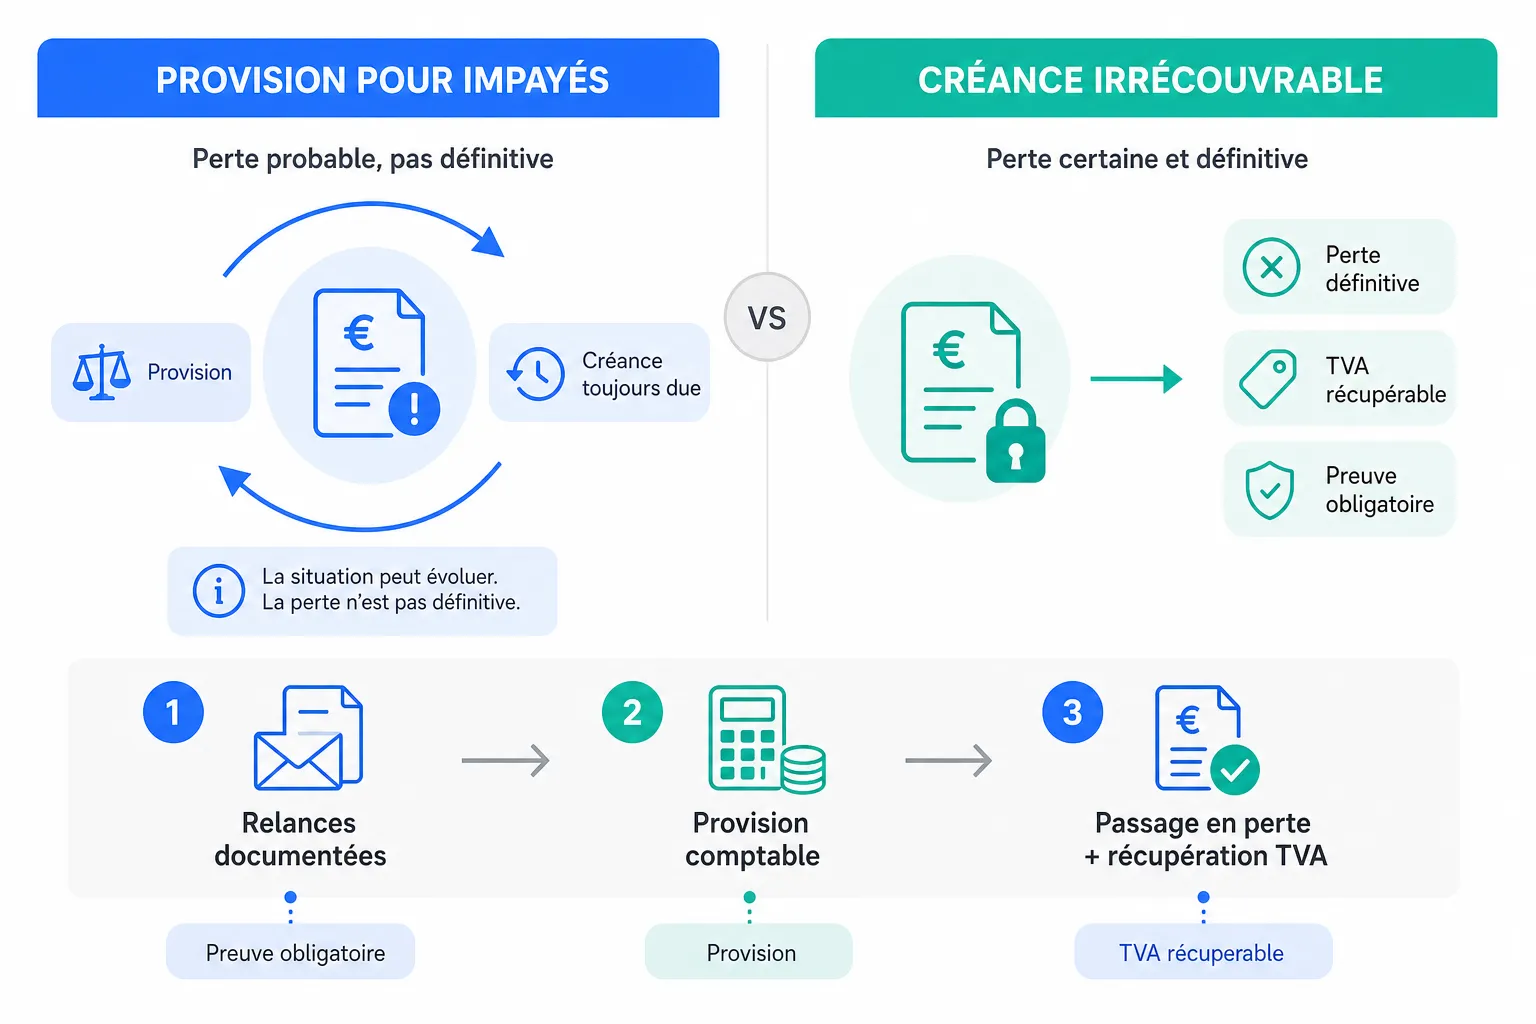
La provision pour impayés, c'est une écriture comptable préventive. Vous sentez qu'une facture va rester impayée, mais ce n'est pas encore certain. Vous provisionnez : vous enregistrez une charge potentielle dans vos comptes, ce qui réduit votre résultat imposable de l'exercice. Si le client finit par payer, vous reprenez la provision. C'est réversible.
La créance irrécouvrable, c'est l'étape suivante. La perte est définitive. Plus aucun espoir raisonnable de recouvrement. On sort la créance du bilan et on constate la perte définitivement. C'est là que la question de la TVA entre en jeu.
En pratique, beaucoup de petits patrons confondent les deux. Ils passent directement en perte sans avoir provisionné, ou inversement ils provisionnent sans jamais aller plus loin. Les deux erreurs ont des conséquences fiscales.
Comment constituer une provision pour impayés correctement ?
Pour que la provision soit déductible fiscalement, elle doit répondre à des conditions précises. La créance doit être individualisée : on ne peut pas provisionner « en gros » sur un pourcentage de chiffre d'affaires. Il faut identifier la facture, le client, le montant.
La perte doit être probable, pas seulement possible. Un client qui paie toujours en retard ne suffit pas. Il faut un élément concret : mise en demeure restée sans réponse, procédure collective ouverte, silence prolongé malgré plusieurs relances, litige avéré.
La provision doit être comptabilisée avant la clôture de l'exercice sur lequel vous voulez la déduire. Si vous l'enregistrez trop tard, vous perdez l'avantage fiscal sur cet exercice. C'est l'erreur la plus fréquente.
Peut-on récupérer la TVA sur une créance irrécouvrable ?
Oui, c'est possible. Quand une facture reste définitivement impayée, vous avez avancé de la TVA à l'État que votre client ne vous a jamais remboursée. La loi permet de récupérer cette TVA, sous conditions.
La démarche implique d'envoyer au client un document spécifique, souvent appelé duplicata de facture ou note de crédit, qui mentionne que la créance est irrécouvrable et que vous récupérez la TVA. Ce document est obligatoire : sans lui, la récupération est impossible et vous vous exposez à un redressement.
Le client, de son côté, doit régulariser sa TVA déductible. Autrement dit, s'il avait déduit la TVA sur votre facture, il doit la reverser. Le fisc vérifie la cohérence entre les deux. Ce point est souvent ignoré par les indépendants qui pensent que la récupération de TVA est une démarche purement unilatérale.
Attention : cette récupération n'est possible que si vous êtes assujetti à la TVA et que la facture était bien soumise à TVA. Les auto-entrepreneurs en franchise de TVA ne sont pas concernés.
Passer en perte change-t-il quelque chose à la dette du client ?
Non. C'est le point que beaucoup ratent. Passer une facture en perte dans vos comptes n'éteint pas la créance juridiquement. Le client vous doit toujours l'argent.
Vous pouvez très bien avoir passé une facture en perte comptablement et, six mois plus tard, obtenir un paiement via un huissier. Dans ce cas, vous devrez reprendre la provision ou constater une reprise sur perte, et potentiellement reverser la TVA récupérée.
Ça peut sembler compliqué. Mais ça signifie aussi qu'il ne faut pas abandonner le recouvrement au moment où vous provisionnez. Les deux démarches sont indépendantes. On comptabilise la perte probable pour protéger son résultat fiscal. Et on continue à relancer les factures impayées en parallèle.
Quelles preuves conserver avant de passer en perte ?
Le fisc peut contrôler vos provisions et vos pertes. Si vous ne pouvez pas justifier qu'une créance était bien irrécouvrable ou sérieusement compromise, la déduction est remise en cause.
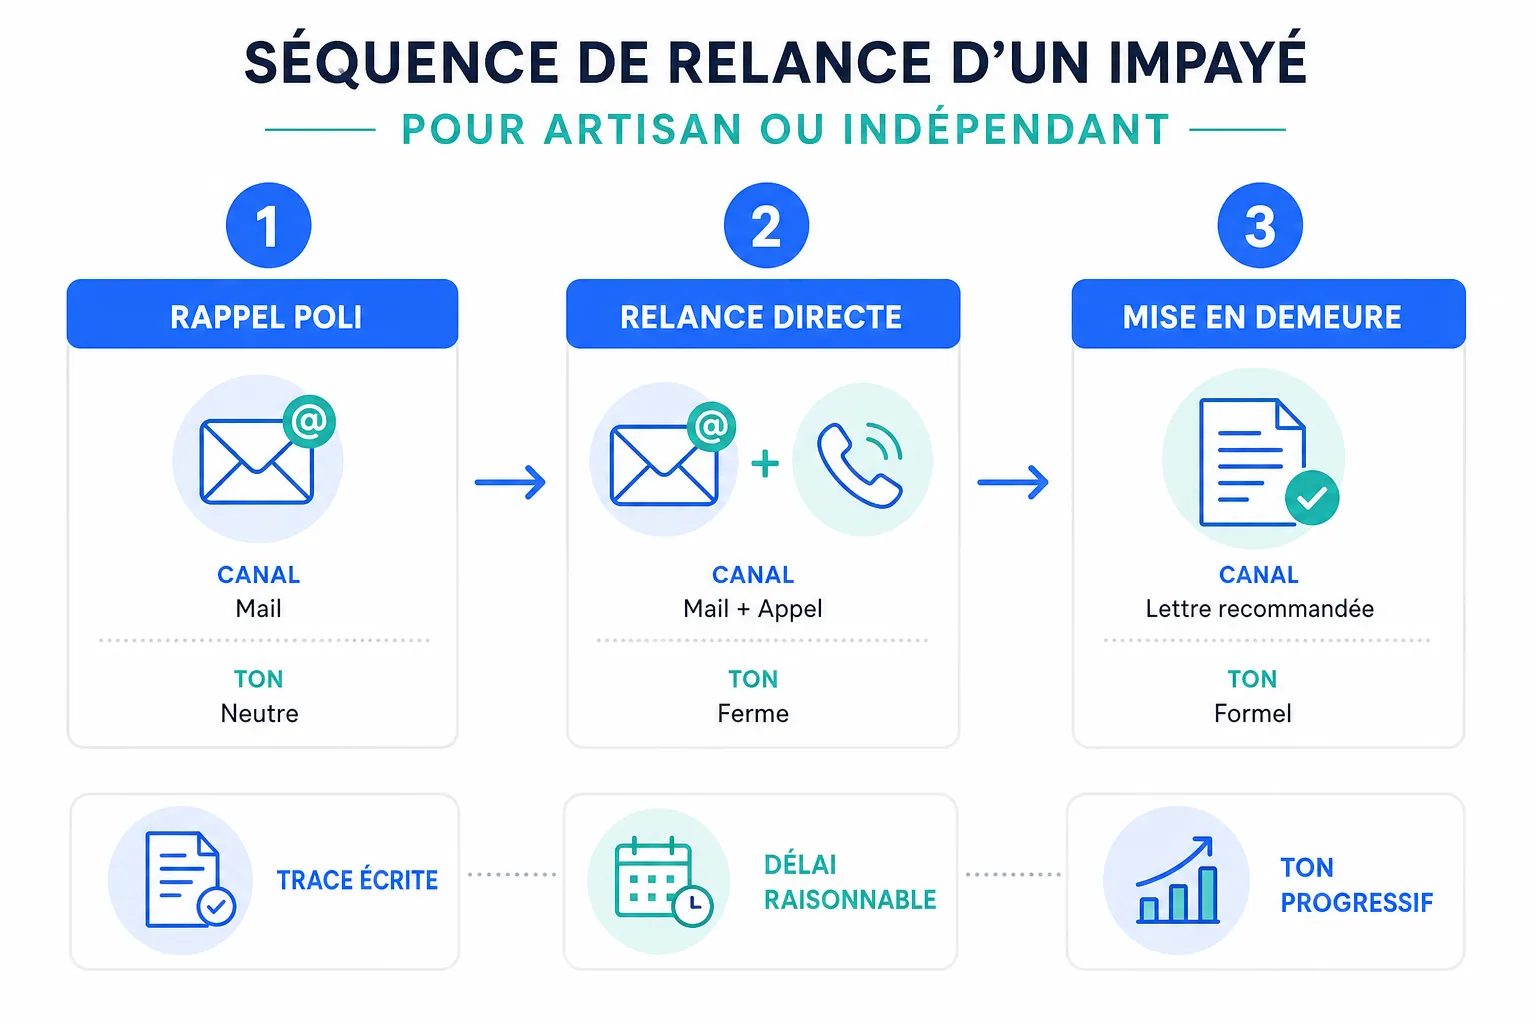
Gardez tout : les relances écrites, les accusés de réception, les lettres recommandées, les échanges par email, les réponses du client ou leur absence. Si vous avez mandaté un huissier ou une société de recouvrement, conservez leurs rapports.
La preuve la plus solide reste une procédure collective ouverte contre le client. Un jugement d'ouverture de redressement ou de liquidation judiciaire est incontestable. Mais une mise en demeure ignorée, accompagnée d'autres éléments, peut aussi suffire.
Mon avis
La provision pour impayés est un outil comptable sous-utilisé par les indépendants et les TPE. Beaucoup attendent que la perte soit totale et certaine avant de réagir. Pendant ce temps, ils payent de l'impôt sur un bénéfice qu'ils n'ont jamais encaissé.
Mon conseil : dès qu'une facture dépasse un délai raisonnable sans réponse et que vous avez relancé plusieurs fois, commencez à documenter et envisagez la provision. Ne laissez pas traîner jusqu'à la clôture.
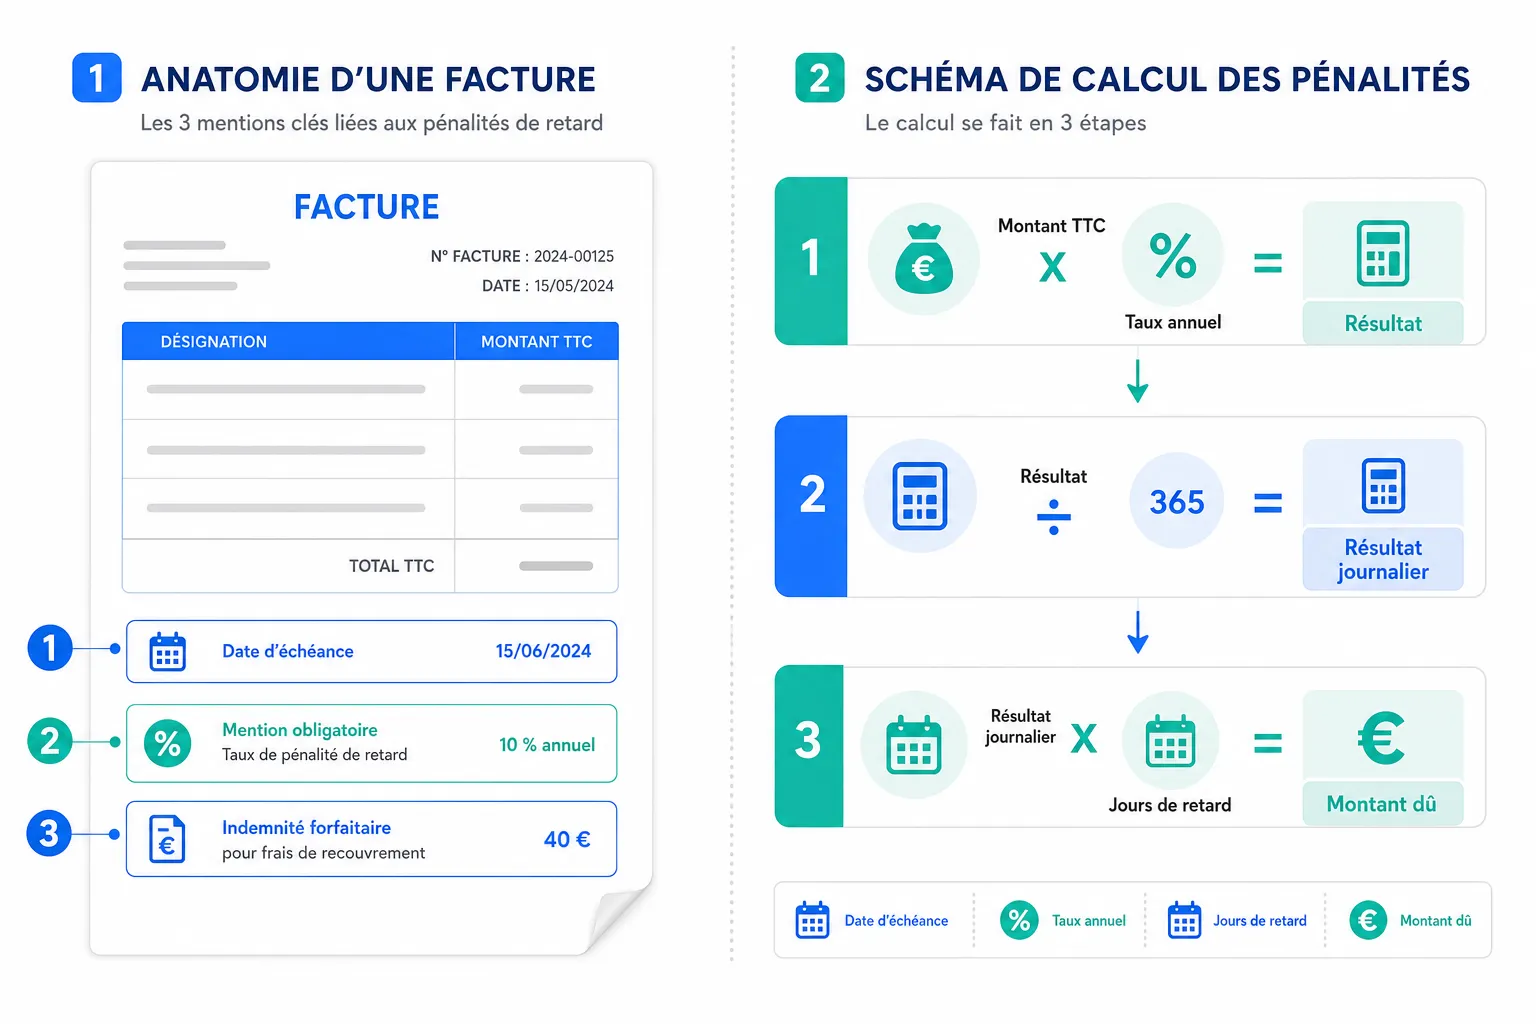
Avant d'en arriver là, une facture bien rédigée et envoyée correctement réduit le risque. Si vous voulez partir du bon pied, le générateur de facture gratuit de Lienzor peut vous aider à produire un document conforme dès le départ. Ça ne règle pas les impayés, mais ça les prévient en partie.
Questions fréquentes
Est-ce que je peux passer une facture en perte sans avoir relancé le client ? Non, ou du moins pas de façon défendable fiscalement. La provision suppose une perte probable, et la perte probable suppose des démarches de recouvrement documentées. Sans trace de relance, le fisc peut rejeter la déduction.
Un client en liquidation judiciaire : je récupère ma TVA automatiquement ? Pas automatiquement. Vous devez quand même effectuer la démarche et envoyer le document requis. Mais la procédure collective est la preuve la plus solide du caractère irrécouvrable de la créance. Agissez vite, les délais sont courts.
Je suis auto-entrepreneur en franchise de TVA : ça change quoi ? La récupération de TVA ne vous concerne pas, puisque vous n'en facturez pas. Mais vous pouvez quand même déduire la perte sur votre résultat si vous êtes imposé au réel. Si vous êtes au versement libératoire ou au régime micro, la logique est différente : consultez un comptable.