TLDR : une facture d'avoir annule ou corrige une facture déjà émise. On ne raye pas, on ne supprime pas, on émet un avoir. C'est la règle, sans exception. Voici tout ce qu'il faut savoir pour le faire correctement.
Vous venez d'envoyer une facture. Et là, vous réalisez qu'il y a une erreur. Mauvais montant, mauvaise quantité, client qui annule une partie de la commande. Le réflexe naturel serait de corriger le fichier et de renvoyer. Mauvaise idée. Une facture émise est un document comptable et fiscal. Elle ne se modifie pas. Elle se corrige avec une facture d'avoir.
C'est quoi exactement une facture d'avoir
Une facture d'avoir, c'est un document comptable qui vient en sens inverse d'une facture. Elle annule tout ou partie d'une facture précédente. On l'appelle aussi note de crédit.
L'avoir ne remplace pas la facture d'origine, il la neutralise partiellement ou totalement. Les deux documents coexistent dans votre comptabilité. L'un en positif, l'autre en négatif.
Concrètement, l'avoir peut servir à trois choses : annuler une facture en entier (erreur totale, annulation complète), corriger une ligne ou un montant (erreur partielle), ou accorder un geste commercial après coup (remise accordée après facturation).
Quand est-ce qu'on émet une facture d'avoir
Les cas sont plus fréquents qu'on ne le croit. Voici les situations classiques :
- Vous avez facturé une quantité incorrecte
- Un produit a été retourné
- Une prestation a été annulée après facturation
- Vous avez appliqué un mauvais taux ou une mauvaise remise
- Vous accordez un geste commercial après coup
- Une erreur de TVA a été commise
Ce qui déclenche obligatoirement un avoir, c'est toute modification d'une facture déjà transmise au client. Même si le client n'a pas encore payé. Même si l'erreur date de la veille. Le simple fait d'avoir envoyé la facture suffit.
Un point que beaucoup oublient : si vous avez déclaré la TVA sur cette facture, l'avoir doit aussi mentionner la TVA, pour que vous puissiez récupérer le trop-versé. Ignorer ce point, c'est payer de la TVA sur un montant que vous n'avez jamais encaissé. Si vous avez un doute sur le calcul, le calculateur de TVA gratuit peut vous aider à vérifier les montants avant d'émettre l'avoir.
Les mentions obligatoires sur une facture d'avoir
Une facture d'avoir est une facture comme les autres. Elle doit respecter les mêmes règles de forme. Ce n'est pas un simple mail ou un document libre.
Les mentions indispensables :
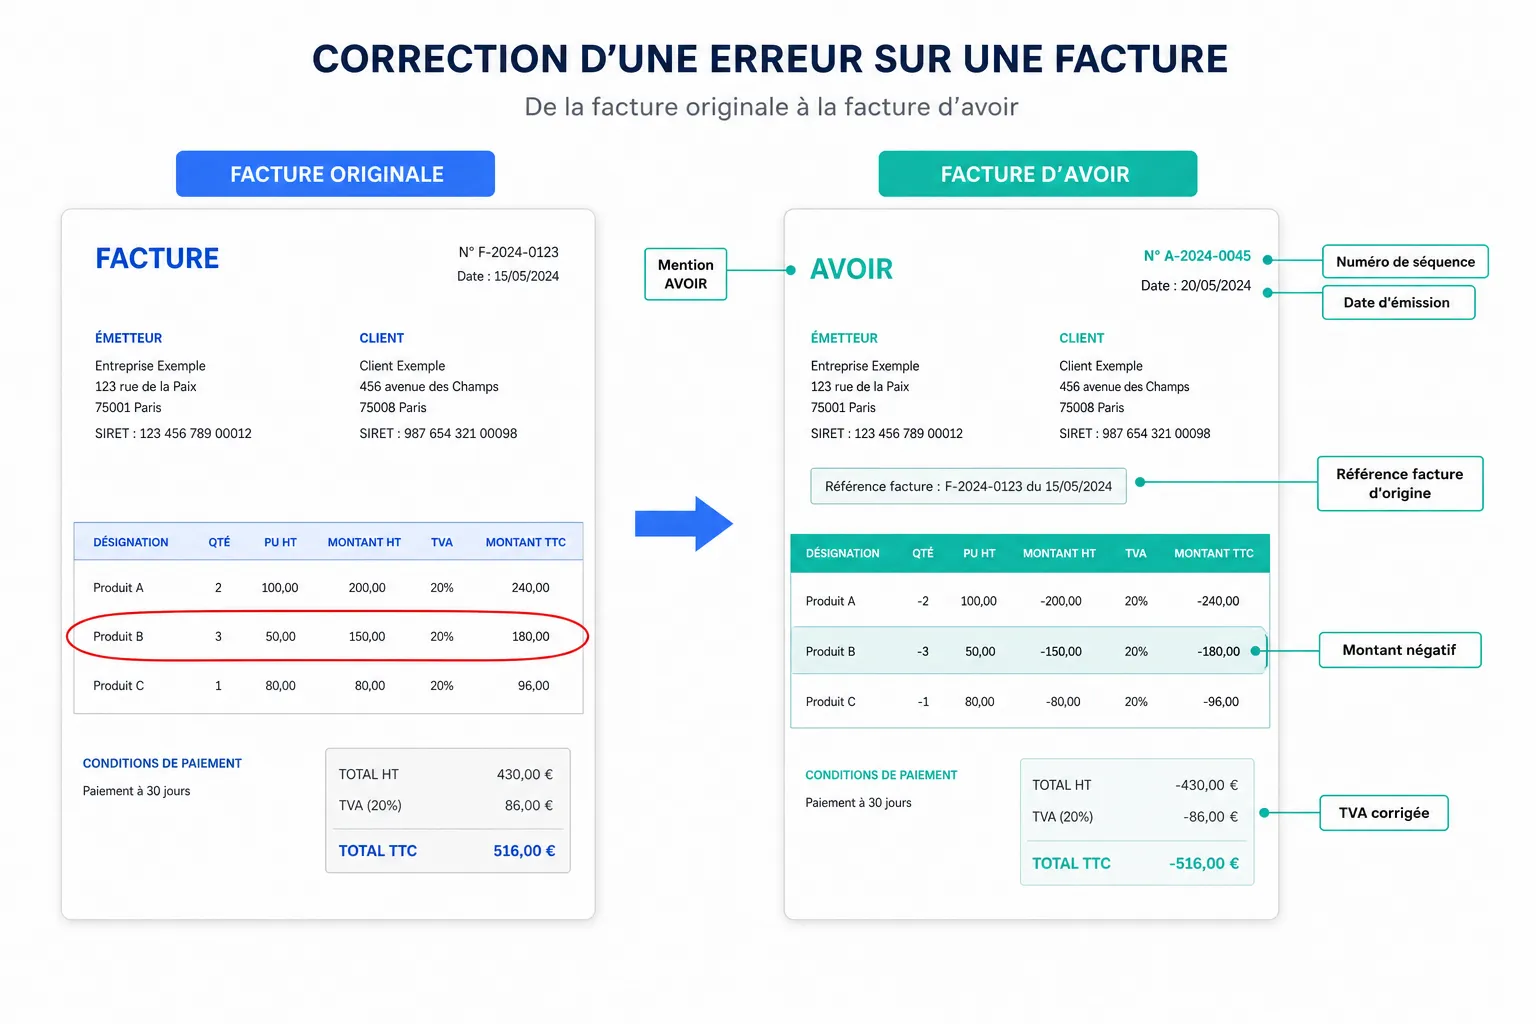
- La mention explicite « avoir » ou « note de crédit » (pour qu'on comprenne immédiatement la nature du document)
- Un numéro dans votre séquence de facturation (certains tiennent une séquence séparée pour les avoirs, d'autres intègrent les avoirs dans la séquence principale, les deux fonctionnent)
- La date d'émission
- La référence précise à la facture d'origine (numéro et date)
- Vos coordonnées et celles de votre client
- Le détail des lignes annulées ou corrigées
- Les montants HT et TTC
- Le taux et le montant de TVA si vous êtes assujetti
La référence à la facture d'origine est non négociable : sans elle, l'avoir ne peut pas être rattaché à la bonne opération en comptabilité. C'est souvent là que ça coince, surtout quand on utilise un logiciel qui ne le fait pas automatiquement.
Avoir total ou avoir partiel : quelle différence en pratique
Un avoir total annule la facture dans son intégralité. Le montant de l'avoir est égal au montant de la facture. Si vous devez ensuite refacturer correctement, vous émettez une nouvelle facture, avec un nouveau numéro.
Un avoir partiel ne corrige qu'une partie. Vous n'annulez que la ligne erronée, ou seulement le delta entre ce qui a été facturé et ce qui aurait dû l'être. La facture d'origine reste valide pour le reste.
Le choix entre les deux dépend de l'ampleur de l'erreur, pas de votre préférence. Si l'erreur touche toute la facture, on annule tout. Si elle ne touche qu'une ligne, on corrige seulement cette ligne. Inutile d'alourdir la comptabilité pour rien.
Un cas particulier : le geste commercial après paiement. Le client a déjà réglé, et vous souhaitez lui rembourser une partie. L'avoir acte le remboursement. Il peut être utilisé en compensation sur une prochaine facture, ou faire l'objet d'un vrai remboursement. Précisez-le clairement dans le document.
Les erreurs les plus courantes quand on émet un avoir
La première, c'est de modifier la facture d'origine directement. On l'a vu plus haut, mais c'est tellement fréquent que ça mérite d'être répété. Un fichier Word ou PDF qu'on écrase, ça n'existe pas fiscalement.
La deuxième : oublier la TVA sur l'avoir. Si la facture originale comportait de la TVA, l'avoir doit aussi la faire apparaître, avec le même taux. Sinon, votre régularisation est incomplète.
La troisième : ne pas conserver l'avoir dans la séquence chronologique. Un avoir émis hors séquence, c'est une irrégularité comptable.
La quatrième erreur, souvent invisible, c'est de ne jamais envoyer l'avoir au client. L'avoir doit lui parvenir, exactement comme la facture initiale. Ce n'est pas un document interne.
Mon avis
La facture d'avoir fait peur parce qu'elle semble compliquer les choses. En réalité, elle vous protège. Elle trace la correction de façon opposable, côté client et côté administration.
Mon conseil : ne cherchez pas à contourner. Une facture émise avec une erreur, et corrigée proprement par un avoir, c'est une situation nette. Une facture modifiée en douce, ou supprimée sans trace, c'est un risque réel en cas de contrôle.
Prenez l'habitude d'émettre l'avoir dans les jours qui suivent la découverte de l'erreur. Plus vous attendez, plus c'est compliqué à expliquer et à rattacher dans la comptabilité.
Si vous n'avez pas encore de système de facturation qui génère les avoirs correctement, le générateur de facture gratuit peut vous servir de point de départ pour structurer vos documents.
Questions fréquentes
Est-ce qu'un avoir annule automatiquement le paiement dû ? Non. L'avoir constate la correction, il ne déclenche pas automatiquement un remboursement. Il faut s'entendre avec le client sur la suite : remboursement direct, compensation sur une prochaine facture, ou crédit à valoir.
Je suis en franchise de TVA. Dois-je quand même faire apparaître la TVA sur mon avoir ? Non. Si vous n'êtes pas assujetti à la TVA, vos factures n'en comportent pas, vos avoirs non plus. La règle est la même que pour vos factures normales.
Un avoir peut-il corriger une facture d'un autre exercice comptable ? Oui, mais avec prudence. L'avoir est daté de l'exercice en cours, même si la facture qu'il corrige date de l'année précédente. Votre comptable doit en être informé, car l'impact fiscal peut être traité différemment selon la situation.