TLDR : on ne modifie jamais une facture déjà émise. On émet un avoir, puis une nouvelle facture corrigée. C'est la seule méthode qui ne crée pas de problème en cas de contrôle. Voici comment faire, étape par étape, sans se tromper.
Pourquoi on ne peut pas juste « corriger » la facture originale
Quand on découvre une erreur, le réflexe naturel c'est d'ouvrir le fichier et de corriger. C'est là que commence le problème.
Une facture envoyée est un document comptable figé. Elle a déjà un numéro dans votre séquence. Elle est peut-être déjà dans la comptabilité de votre client. Si vous la modifiez et la renvoyez avec le même numéro, vous cassez la chronologie de vos documents.
En cas de contrôle fiscal, un trou ou un doublon dans la numérotation attire l'attention. Ce n'est pas la case où vous voulez vous retrouver. Même pour une petite erreur de montant ou un libellé mal formulé.
La méthode propre pour rectifier une facture : l'avoir + la facture corrigée
Le processus tient en deux étapes.
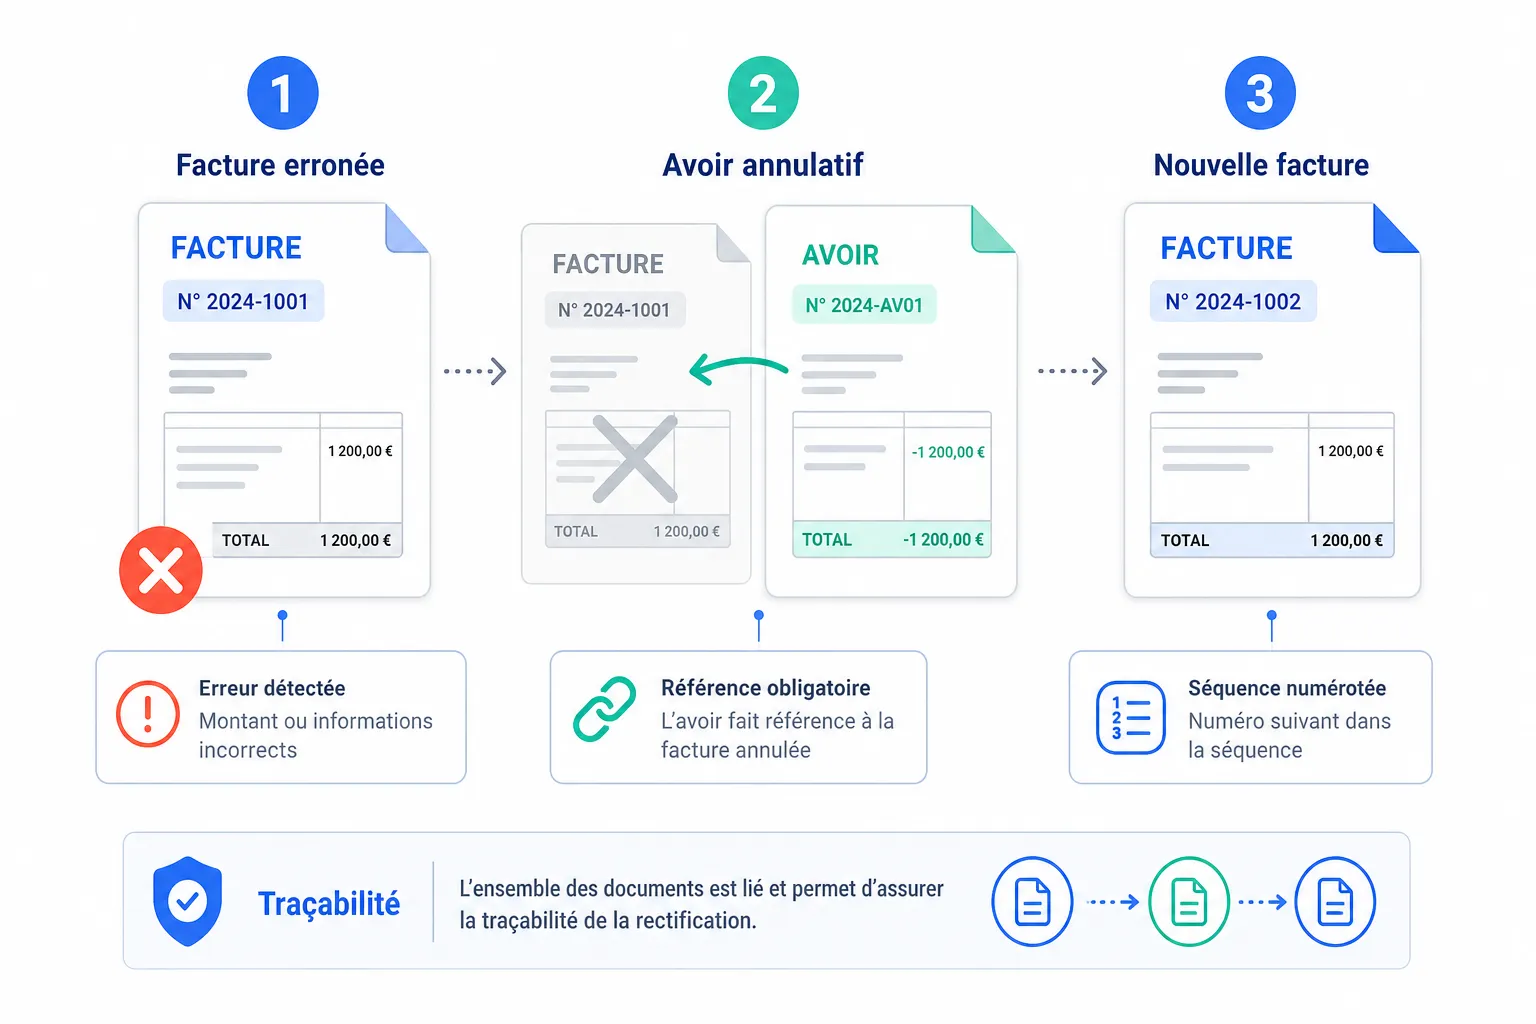
D'abord, vous émettez un avoir. C'est un document qui annule tout ou partie de la facture originale. Il doit mentionner le numéro de la facture qu'il annule, pour que le lien soit clair. Votre logiciel ou votre générateur de facture gratuit doit permettre de le faire proprement.
Ensuite, vous émettez une nouvelle facture avec les informations corrigées. Elle prend le prochain numéro disponible dans votre séquence. Elle repart à zéro, proprement.
Si l'avoir et la nouvelle facture s'annulent mutuellement, votre client ne vous doit rien de plus, rien de moins qu'avant. Juste avec des documents corrects.
Quelles erreurs justifient un avoir, et lesquelles non
Pas besoin d'un avoir pour tout. Quelques nuances à connaître.
Un avoir est indispensable si l'erreur porte sur :
-
Le montant (prix unitaire, quantité, remise oubliée)
-
La TVA (taux appliqué, base de calcul)
-
L'identité du client (mauvaise raison sociale, mauvais numéro de TVA intracommunautaire)
-
Une prestation facturée par erreur
En revanche, si l'erreur est purement cosmétique et ne change rien au montant ni aux informations légales obligatoires, certains professionnels se contentent d'un email rectificatif. Mais dès que le montant ou la TVA est touché, l'avoir est non négociable.
La règle simple : si l'erreur peut changer ce que vous déclarez en TVA ou ce que votre client comptabilise, vous passez par l'avoir.
Les mentions obligatoires à ne pas oublier sur l'avoir
Un avoir, c'est un document comptable à part entière. Il a ses propres règles.
Il doit comporter les mêmes mentions obligatoires qu'une facture classique : vos coordonnées, celles du client, la date, le numéro de l'avoir dans votre séquence dédiée. Et surtout, il doit faire référence explicite à la facture qu'il annule.
Certains professionnels numérotent leurs avoirs dans une séquence séparée (AV-001, AV-002...). D'autres les intègrent dans la séquence principale. Les deux pratiques existent. L'essentiel, c'est la cohérence et la traçabilité.
Ne mentionnez jamais de montant positif sur un avoir pour annuler une facture : le montant doit apparaître en négatif ou clairement présenté comme un crédit. Sinon votre client ou votre comptable va s'y perdre.
Ce qui coince vraiment en pratique
Le moment le plus délicat, c'est quand le client a déjà payé.
Si la facture erronée est déjà réglée, vous avez deux options. Soit vous remboursez la différence si vous avez surfacturé. Soit le client vous doit un complément si vous avez sous-facturé. Dans les deux cas, l'avoir et la nouvelle facture restent nécessaires pour que la comptabilité reste propre des deux côtés.
L'erreur classique, c'est d'encaisser le paiement et de ne rien corriger « pour simplifier ». Ça crée un décalage entre ce qui est déclaré et ce qui est réellement dû. Un décalage qui ressort toujours au mauvais moment.
Autre cas fréquent : l'erreur découverte plusieurs mois après. Le principe reste identique. Il n'y a pas de délai magique après lequel l'erreur disparaît. Vous corrigez, même tard, même si c'est gênant.
Mon avis
J'entends souvent des artisans dire qu'ils ont « juste modifié le PDF ». Ça paraît anodin. Ça ne l'est pas.
Le problème n'est pas moral. C'est pratique : si votre client a archivé la première version, il a maintenant deux versions différentes du même document avec le même numéro. Et si un contrôle croise vos déclarations avec les siennes, la question se pose.
Mon conseil : prenez l'habitude de traiter l'avoir comme un réflexe, pas comme une punition. C'est le même effort qu'une facture normale. Et ça vous protège vraiment.
Si vous n'avez pas encore de processus simple pour émettre vos avoirs et vos factures corrigées, un outil pensé pour les indépendants peut rendre ça beaucoup moins fastidieux.
Questions fréquentes
Peut-on annuler une facture sans émettre d'avoir ? Non. Dès qu'une facture est émise et transmise au client, elle existe dans votre comptabilité et potentiellement dans la sienne. Seul un avoir permet de l'annuler de façon propre et traçable.
Que faire si le client a déjà payé la facture erronée ? Vous émettez quand même l'avoir et la nouvelle facture corrigée. Ensuite vous réglez la différence : remboursement ou complément de paiement selon le sens de l'erreur. La correction comptable est indépendante du flux de trésorerie.
Est-ce qu'un avoir doit avoir le même montant que la facture originale ? Pas forcément. Si l'erreur ne porte que sur une ligne ou un montant partiel, vous pouvez émettre un avoir partiel qui corrige uniquement ce qui est faux. Vous n'êtes pas obligé d'annuler toute la facture si seule une partie est erronée.