TLDR : une facture au nom d'une entreprise obéit à des règles plus strictes qu'une facture adressée à un particulier. Les mentions obligatoires sont plus nombreuses, les délais de paiement encadrés par la loi, et certaines erreurs peuvent vous coûter cher. Voici ce qu'il faut savoir avant d'envoyer votre prochaine facture B2B.
Pourquoi la facture au nom d'une entreprise est un document à part
Quand vous facturez un particulier, vous avez une certaine latitude. La facture doit exister, mais les exigences restent raisonnables. Dès que votre client est une entreprise, la donne change du tout au tout.
Une facture B2B est un document commercial ET comptable pour les deux parties. Votre client en a besoin pour déduire la TVA et enregistrer la charge dans sa comptabilité. Si votre facture est mal faite, elle peut être rejetée par son service comptable, voire par son expert-comptable.
Résultat : vous attendez votre paiement, lui attend une facture conforme. Et pendant ce temps, la trésorerie ne rentre pas.
Les mentions obligatoires supplémentaires en B2B
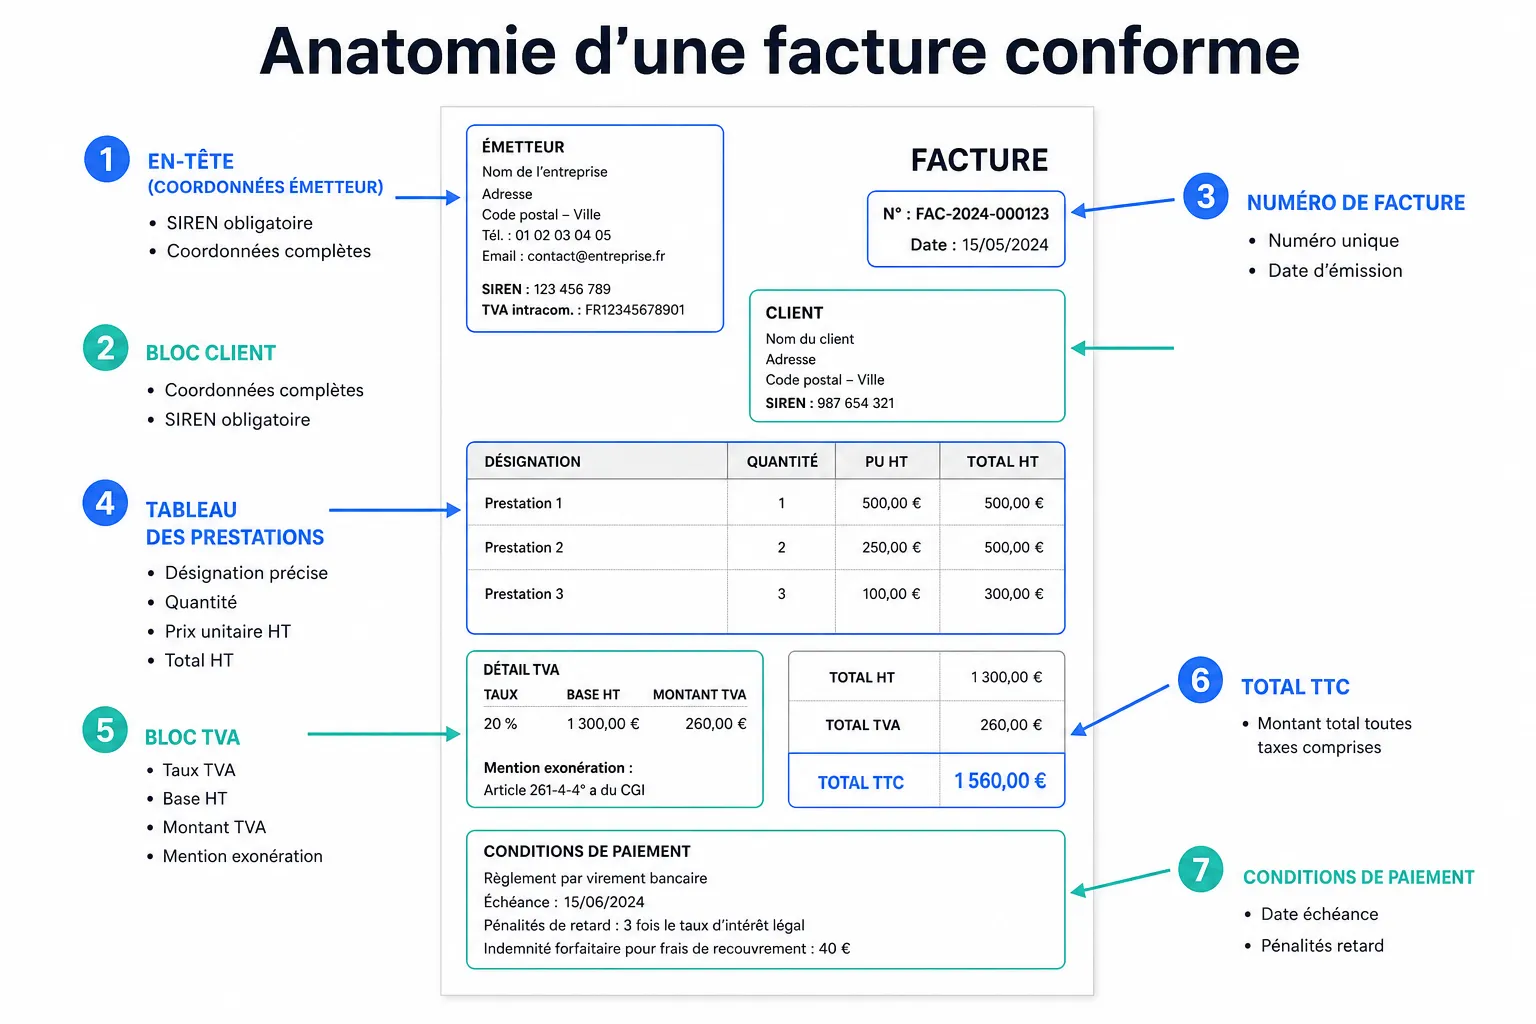
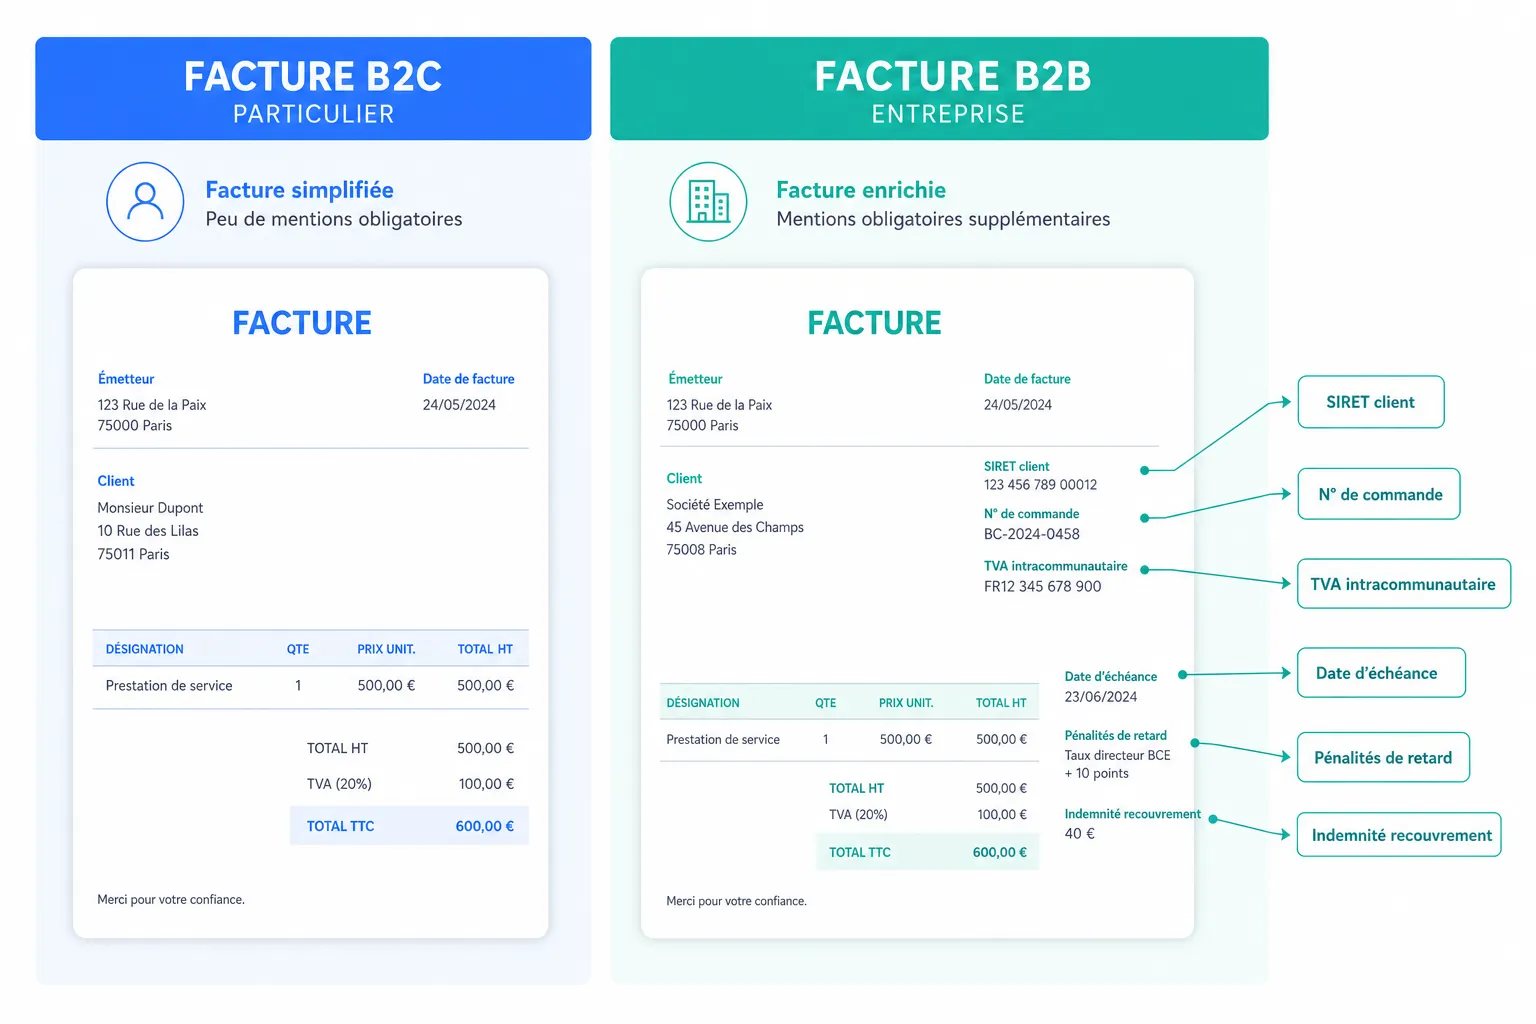
Certaines mentions sont communes à toutes les factures. D'autres s'imposent uniquement quand vous facturez une entreprise. Voici celles qu'on oublie le plus souvent.
Mentions à ne pas oublier sur une facture B2B :
- Le numéro SIRET de votre client (pas seulement le vôtre)
- Le numéro de TVA intracommunautaire de votre client, si la transaction le requiert
- Le numéro de bon de commande, quand votre client en a émis un
- Les conditions de règlement : date d'échéance, escompte éventuel en cas de paiement anticipé
- Les pénalités de retard applicables
- L'indemnité forfaitaire de recouvrement
Cette dernière mention est souvent absente. Pourtant, la loi impose de faire figurer l'indemnité forfaitaire de recouvrement sur toute facture B2B, même si vous n'avez pas l'intention de la réclamer. L'oubli peut poser problème en cas de litige.
TVA : ce qui se complique quand le client est une entreprise
En B2C, si vous êtes soumis à la TVA, vous la collectez et c'est terminé. En B2B, plusieurs cas particuliers apparaissent.
Le premier : si votre client est dans un autre pays de l'Union européenne et possède un numéro de TVA intracommunautaire valide, le mécanisme d'auto-liquidation peut s'appliquer. Vous ne facturez pas de TVA, c'est votre client qui la déclare de son côté. La facture doit alors porter la mention adéquate.
Ne jamais appliquer ce mécanisme sans vérifier au préalable la validité du numéro de TVA de votre client. Le registre VIES de la Commission européenne permet cette vérification gratuitement. Une erreur ici, et c'est vous qui restez redevable de la TVA non collectée.
Deuxième cas : si vous bénéficiez de la franchise en base de TVA, vous ne facturez aucune TVA, que le client soit particulier ou entreprise. Mais la mention légale correspondante doit figurer sur la facture. Sans elle, votre facture est techniquement non conforme.
Délais de paiement : le terrain miné du B2B
C'est là que beaucoup d'artisans et d'indépendants se font avoir. Avec un particulier, vous pouvez souvent demander le paiement à réception. Avec une entreprise, les délais de paiement sont encadrés par la loi.
Le délai légal maximal entre professionnels est fixé par la loi. Votre client ne peut pas vous imposer un délai supérieur à ce plafond, même si ses conditions générales d'achat l'indiquent. Certains grands groupes essaient quand même. Vous avez le droit de refuser.
Fixer un délai de paiement sans le mentionner sur la facture, c'est la meilleure façon de ne jamais pouvoir réclamer les pénalités de retard. Ces pénalités courent dès le lendemain de la date d'échéance, sans qu'un rappel soit nécessaire. Mais encore faut-il que cette date soit clairement indiquée.
La formulation « payable à réception » est trop vague en B2B. Préférez une date d'échéance explicite, calculée à partir de la date d'émission de la facture.
Les erreurs classiques que font les pros en passant du B2C au B2B
Beaucoup de travailleurs indépendants ont commencé avec des clients particuliers, puis se sont mis à facturer des entreprises sans adapter leur modèle de facture. Les erreurs suivantes reviennent constamment.
Erreurs fréquentes :
- Oublier le numéro de commande interne du client (son service comptable bloquera le paiement)
- Ne pas indiquer les pénalités de retard ni l'indemnité de recouvrement
- Mettre une date d'échéance floue ou absente
- Facturer en HT sans préciser le taux de TVA applicable
- Ne pas conserver une copie de chaque facture émise dans l'ordre chronologique
La facture mal numérotée, ou avec un numéro en doublon, est l'erreur la plus bête et la plus fréquente. En cas de contrôle fiscal, une séquence de numérotation incohérente attire immédiatement l'attention. Utilisez une numérotation continue, sans trou, sans saut.
Un autre point souvent négligé : l'objet de la facture. En B2B, votre client peut avoir commandé plusieurs prestations. Si la description est trop vague, son service comptable va revenir vers vous pour préciser. Ce va-et-vient retarde le paiement.
Mon avis
Facturer une entreprise demande plus de rigueur, mais ce n'est pas insurmontable. Le vrai problème n'est pas la complexité des règles, c'est qu'on ne les apprend jamais vraiment. On fait comme on peut, on copie un modèle trouvé en ligne, et on corrige au fil des remarques des clients.
Mon conseil : prenez un modèle de facture B2B sérieux, vérifiez chaque mention obligatoire une fois pour toutes, et ne le changez plus. La facture, c'est la base. Si elle est bancale, tout ce qui vient après, la relance, le suivi, le recouvrement, part sur des fondations fragiles.
Votre facture doit être conforme dès le premier envoi, pas après le premier refus de votre client. Perdre une semaine à corriger une facture, c'est une semaine de trésorerie en moins.
Si vous travaillez avec des profils de clients très différents, artisans, PME, grands comptes, savoir comment segmenter vos clients selon leur type peut vous aider à adapter automatiquement votre suivi et vos relances selon le contexte.
Questions fréquentes
Mon client entreprise me demande un numéro de bon de commande. Est-ce obligatoire ? Non, la loi ne vous y oblige pas. Mais si votre client en a émis un, l'indiquer sur la facture évite des blocages dans son service comptable. En pratique, c'est fortement conseillé.
Je suis en franchise de TVA. Dois-je quand même mentionner quelque chose sur ma facture B2B ? Oui. La mention légale indiquant que vous n'êtes pas assujetti à la TVA doit figurer sur la facture. Sans elle, votre client pourrait croire que vous avez oublié de l'appliquer.
Mon client paie toujours en retard. Les pénalités de retard sont-elles automatiques ? Elles courent automatiquement dès le lendemain de la date d'échéance, sans mise en demeure préalable. Mais pour les réclamer et les justifier, elles doivent être mentionnées sur la facture. Si elles n'y figurent pas, vous aurez du mal à les faire valoir.