TLDR : en tant qu'artisan assujetti à la TVA, tu collectes la taxe sur tes ventes, tu déduis celle que tu as payée sur tes achats, et tu reverse la différence à l'État selon un rythme fixé par ton régime fiscal. Si tu es en franchise en base, tu ne declares rien, mais tu surveilles tes seuils de près. Le reste, c'est de l'organisation.
La déclaration TVA artisan fait peur surtout parce qu'on ne l'a jamais vue expliquée clairement. Pourtant, le principe est simple. C'est l'exécution qui accroche, surtout quand on gère seul sa compta entre deux chantiers.
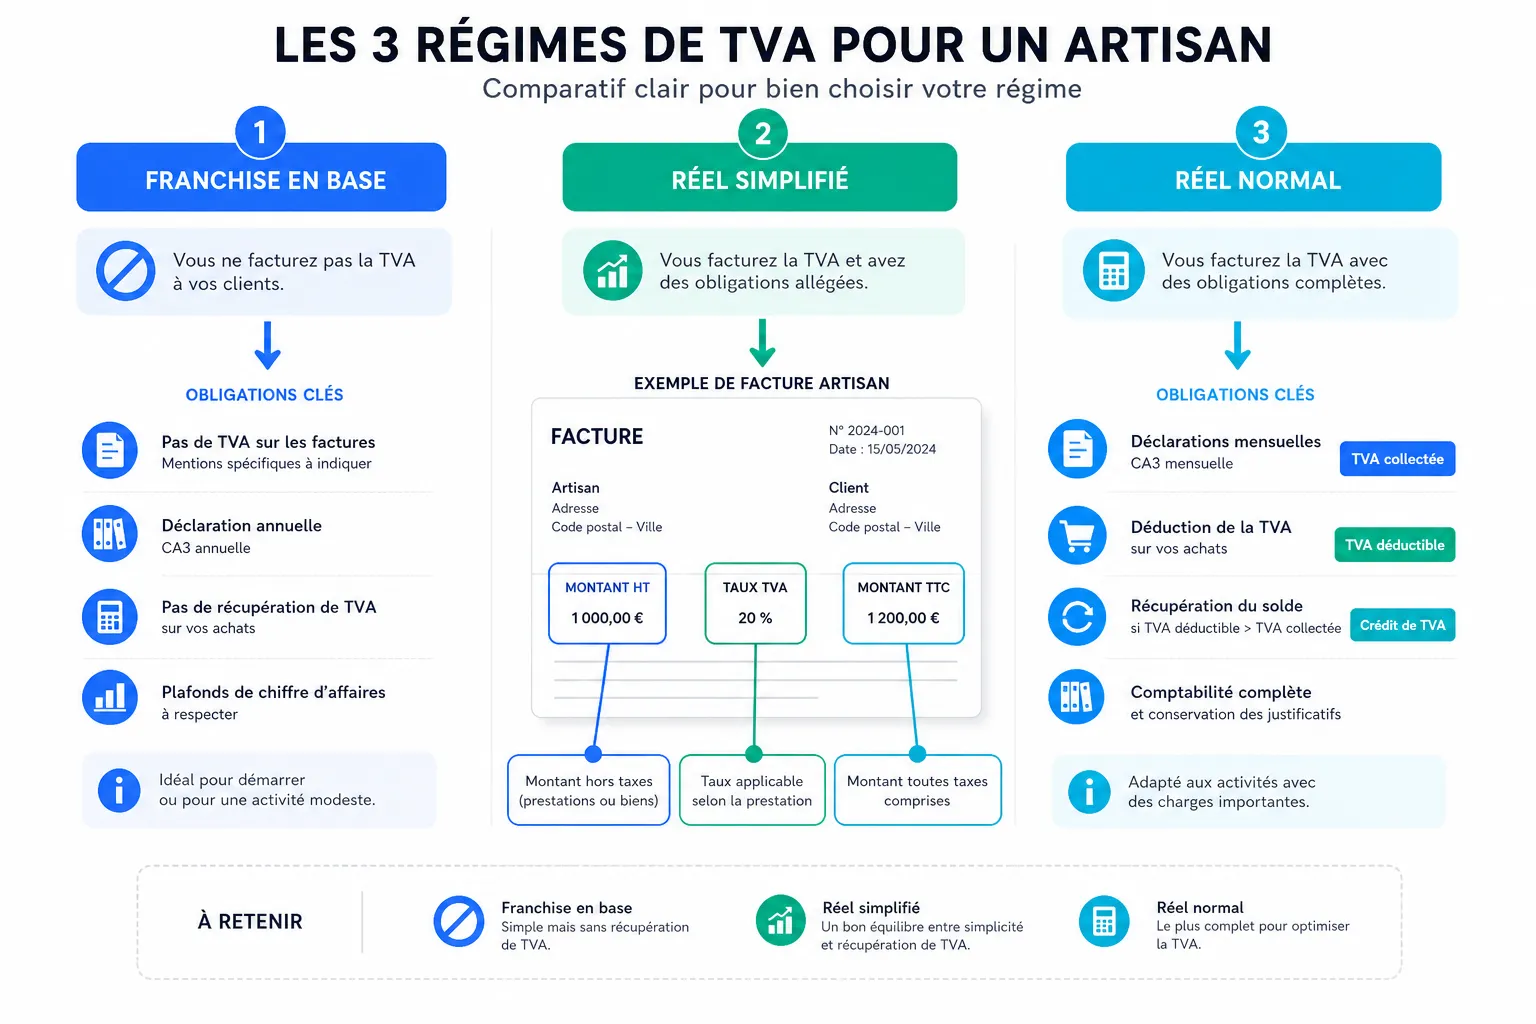
Les trois régimes TVA : lequel te concerne ?
Tout dépend de ton chiffre d'affaires annuel. Il existe trois situations possibles.
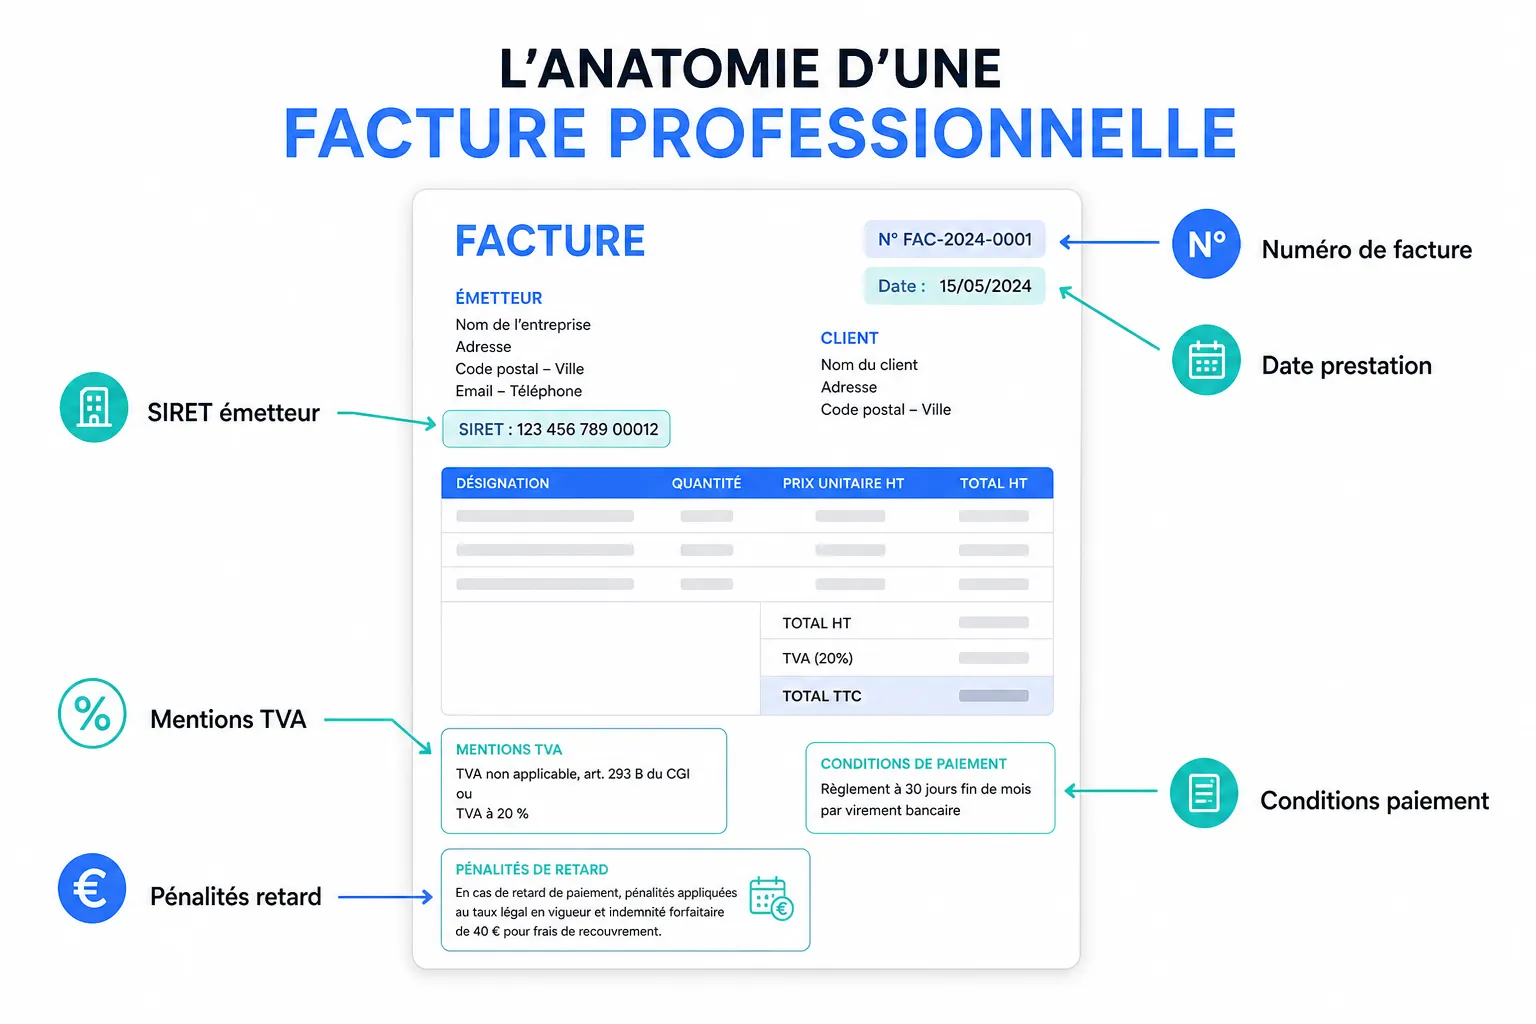
La franchise en base TVA : tu ne factures pas la TVA à tes clients. Tu ne la récupères pas non plus sur tes achats. Tu dois faire figurer la mention légale correspondante sur chaque facture. Aucune déclaration à remplir, mais attention aux seuils : si tu les dépasses, tu bascules dans un autre régime, parfois en cours d'année.
Le régime réel simplifié : tu déclares la TVA une fois par an, avec deux acomptes versés en cours d'année. C'est le régime le plus courant chez les artisans qui démarrent ou qui ont un volume d'activité modéré.
Le régime réel normal : tu déclares chaque mois, ou chaque trimestre si ta TVA annuelle est faible. C'est le régime qui demande le plus de rigueur, mais il te donne aussi la meilleure visibilité sur ta trésorerie.
Comment fonctionne la déclaration TVA artisan concrètement ?
Le principe tient en une phrase. Tu collectes la TVA sur ce que tu vends. Tu récupères la TVA sur ce que tu achètes pour ton activité. Tu paies la différence.
La TVA collectée, c'est ce que tu as facturé à tes clients au taux applicable. La TVA déductible, c'est ce que tu as payé sur tes fournitures, ton matériel, ton carburant professionnel, etc.
Si ta TVA déductible dépasse ta TVA collectée sur une période, tu as un crédit de TVA : l'État te doit de l'argent, et tu peux en demander le remboursement.
Le formulaire se remplit sur le site des impôts, dans ton espace professionnel. Tu reportes les montants bruts hors taxes, tu appliques les taux, et le calcul se fait automatiquement. L'erreur classique : confondre les montants HT et TTC au moment de remplir. Utilise le calculateur de TVA gratuit si tu veux vérifier tes montants avant de valider.
Les taux de TVA que les artisans appliquent le plus souvent
Il n'y a pas un seul taux. Il y en a plusieurs, et choisir le mauvais peut te coûter cher ou te mettre en porte-à-faux avec tes clients.
Le taux normal s'applique à la majorité des prestations de service. Le taux intermédiaire concerne certains travaux de rénovation dans les logements d'habitation, sous conditions. Le taux réduit est réservé à quelques catégories très précises.
Pour les travaux dans les logements, le taux applicable dépend de la nature du chantier, de l'ancienneté du bien et du statut du client : ne jamais appliquer un taux réduit sans avoir vérifié que les conditions sont réunies.
Un client particulier peut te demander une attestation pour justifier l'application d'un taux réduit. Si tu l'appliques à tort, c'est toi qui es redevable de la différence, pas lui.
Ce qui accroche vraiment dans la pratique
La théorie, tout le monde finit par la comprendre. C'est l'organisation au quotidien qui pose problème.
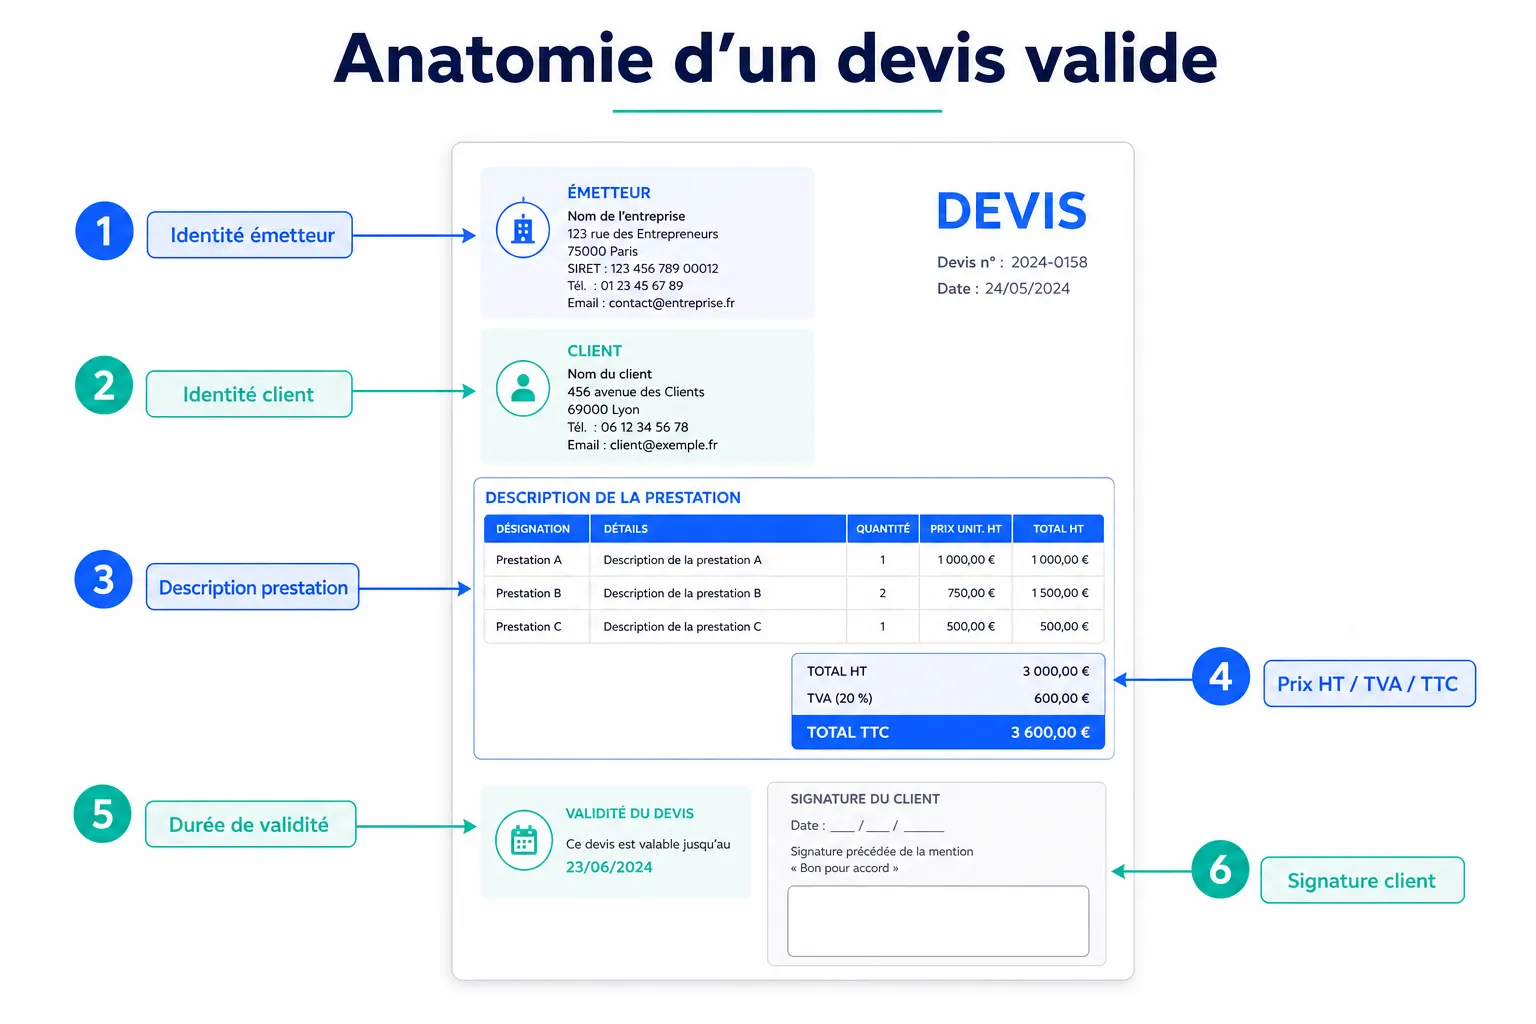
Premier point de friction : les devis et factures incomplets. Une déclaration de TVA artisan repose sur tes documents commerciaux. Si tes factures ne mentionnent pas le taux appliqué, le montant HT, le montant de TVA et le montant TTC, tu pars avec un handicap. Vérifie que tes mentions obligatoires sont en ordre.
Deuxième point : les encaissements décalés. En prestation de services, la TVA est exigible à l'encaissement, sauf option pour les débits. Beaucoup d'artisans ne le savent pas et déclarent trop tôt ou trop tard.
L'erreur qui revient le plus souvent : oublier de reverser la TVA encaissée parce qu'elle dort sur le compte courant et qu'on la confond avec de la trésorerie disponible.
Troisième point : les acomptes. Si un client te verse un acompte, la TVA est due sur cet acompte dès son encaissement. Pas à la fin du chantier.
Mon avis
La déclaration de TVA n'est pas une formalité réservée aux comptables. Un artisan qui comprend son régime et qui suit ses factures sérieusement peut gérer ça seul, au moins en phase de démarrage.
Mon conseil : ne laisse jamais la TVA s'accumuler sans la provisionner. Dès qu'une facture est encaissée, mets de côté la part de TVA collectée. Traite-la comme si elle n'était pas à toi, parce qu'elle ne l'est pas.
Un suivi régulier vaut mieux qu'une déclaration bâclée faite à la dernière minute sous pression. Prévois un créneau fixe chaque mois pour vérifier tes chiffres, même si tu déclares trimestriellement.
Pour les artisans dont l'activité grossit vite, le passage au réel normal peut sembler contraignant. Mais la déclaration mensuelle force une discipline qui protège. On repère les anomalies plus tôt.
Questions fréquentes
Est-ce qu'un auto-entrepreneur artisan doit faire une déclaration de TVA ? Pas tant qu'il reste sous les seuils de franchise. Si son chiffre d'affaires dépasse le seuil applicable à son activité, il bascule dans le droit commun et doit déclarer.
Je suis en régime simplifié, est-ce que je paye quand même en cours d'année ? Oui. Le régime simplifié prévoit deux acomptes versés dans l'année, calculés sur la TVA de l'exercice précédent. La régularisation se fait avec la déclaration annuelle.
Que se passe-t-il si j'oublie de déclarer à temps ? Des pénalités et des intérêts de retard s'appliquent. Le délai est court et les relances automatiques de l'administration sont rapides. Mieux vaut déclarer même une estimation et corriger ensuite que ne pas déclarer du tout.