TLDR : dès que vous dépassez le seuil de franchise en base, vous devenez redevable de la TVA. Vous devez facturer la TVA à vos clients, la déclarer et la reverser à l'État. Le délai pour agir est court, et les erreurs sur les premières factures peuvent coûter cher.
Sortir de la franchise en base, c'est un moment que beaucoup de petits pros vivent dans la précipitation. L'activité a bien marché, les devis ont été signés, les factures envoyées. Et puis un jour, en regardant le total encaissé depuis le début de l'année, le chiffre dépasse le plafond. Ce qui suit mérite d'être bien géré.
Ce que signifie concrètement sortir de la franchise en base
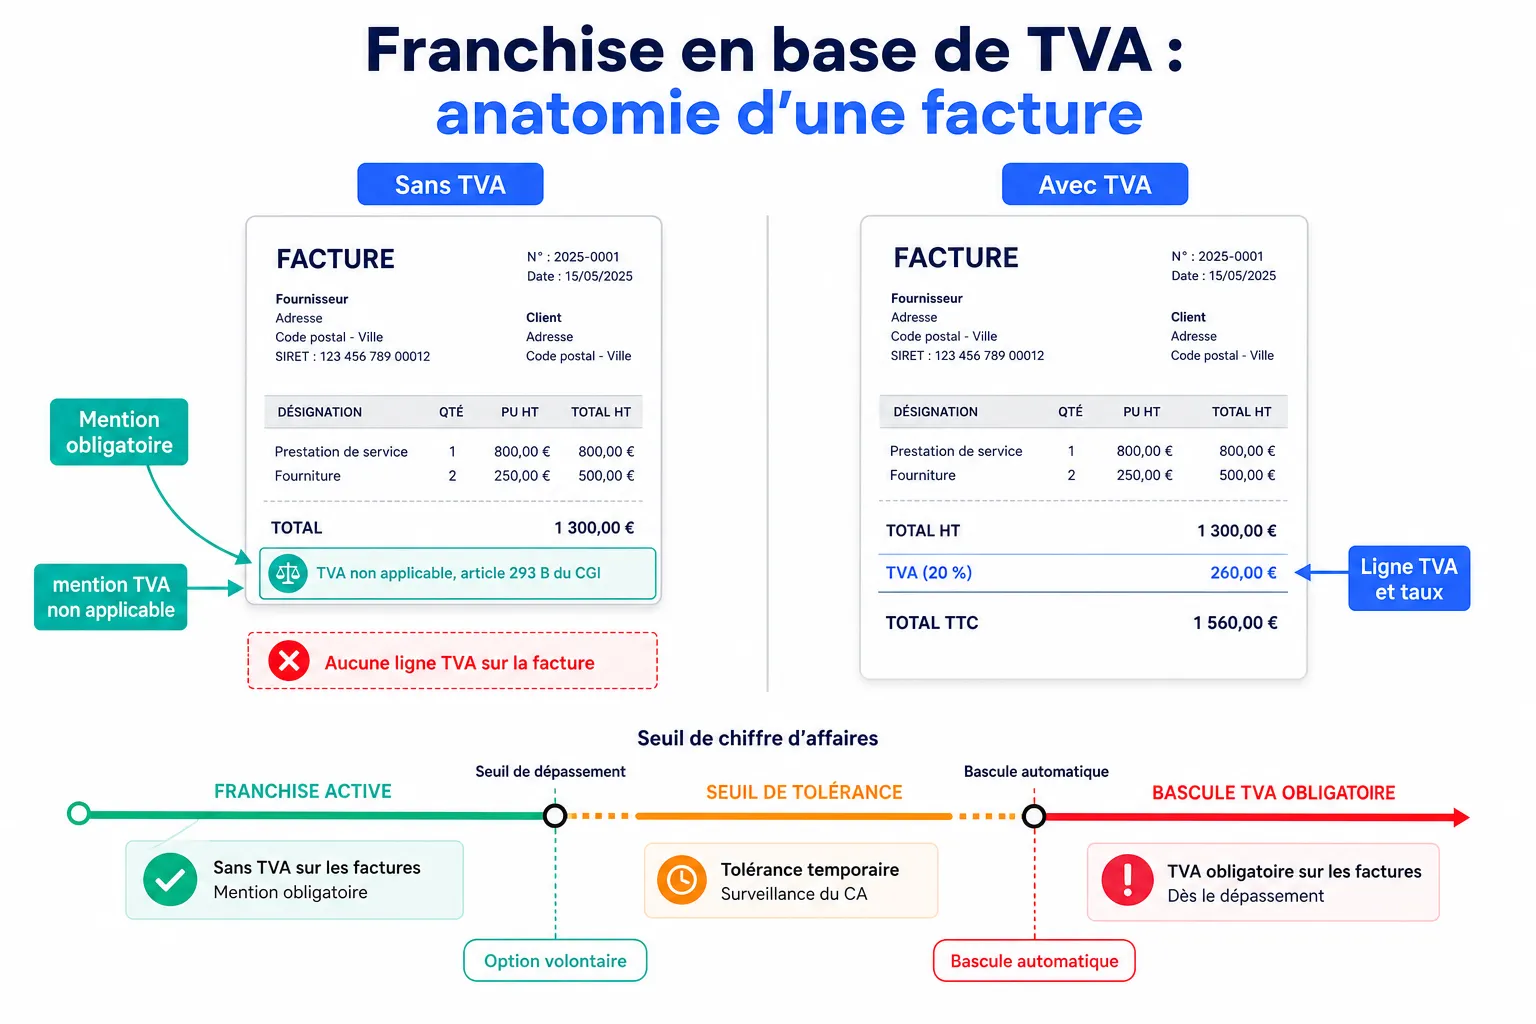
La franchise en base TVA, c'est un régime qui vous dispense de collecter la TVA sur vos ventes. Tant que votre chiffre d'affaires reste sous un certain seuil, vous facturez hors taxe, et vous n'avez aucune déclaration de TVA à déposer. Simple, fluide, peu contraignant.
Quand vous dépassez le seuil, vous basculez dans le droit commun. Vous devenez assujetti à la TVA, ce qui signifie que vous devez la collecter sur vos ventes, la déclarer périodiquement et la reverser au Trésor public. En contrepartie, vous pouvez déduire la TVA que vous payez sur vos achats professionnels.
Ce n'est pas une sanction. C'est juste une règle qui s'applique automatiquement dès le franchissement du seuil.
Le dépassement : ponctuel ou définitif, ça change tout
Il existe deux situations bien distinctes. La première : vous dépassez le seuil principal mais vous restez sous un seuil de tolérance prévu par la réglementation. Dans ce cas, vous pouvez rester en franchise pour l'année en cours, mais l'année suivante, la franchise tombe si votre chiffre d'affaires dépasse à nouveau le seuil principal.
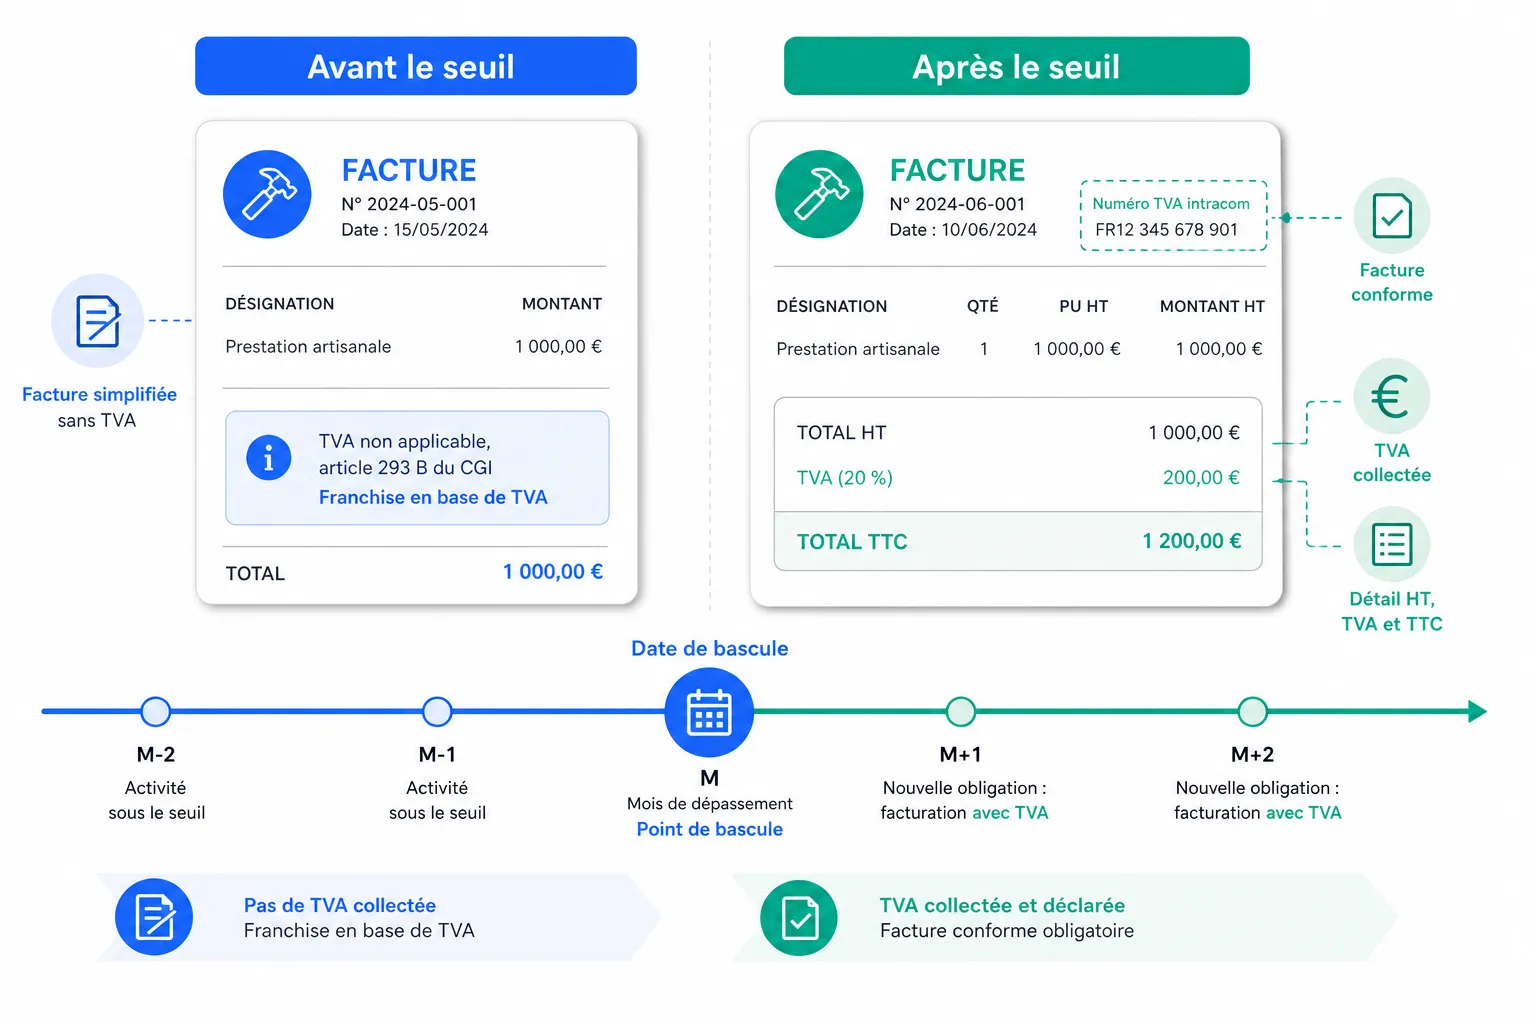
La seconde : vous dépassez le seuil de tolérance en cours d'année. Là, la sortie est immédiate. Vous devenez redevable de la TVA dès le premier jour du mois de dépassement, sans attendre l'année suivante.
C'est ce deuxième cas qui surprend le plus. Les pros pensent souvent avoir jusqu'à janvier pour s'adapter. Mais quand le dépassement du seuil de tolérance est constaté en octobre, c'est octobre qui déclenche l'obligation, pas janvier. Vérifiez votre situation précise auprès de votre expert-comptable ou de votre service des impôts des entreprises.
Les premières choses à faire après le dépassement
Pas de panique, mais pas de procrastination non plus. Voici ce qui doit être traité rapidement.
Contacter votre service des impôts des entreprises (SIE) ou votre expert-comptable. Ils valident la date exacte de bascule et vous indiquent le régime de déclaration qui s'applique à vous (mensuel, trimestriel, simplifié).
Mettre à jour vos factures. Dès la date de bascule, toutes vos factures doivent mentionner votre numéro de TVA intracommunautaire, le taux de TVA applicable, le montant HT, le montant de TVA et le montant TTC. La mention « TVA non applicable, article 293 B du CGI » disparaît.
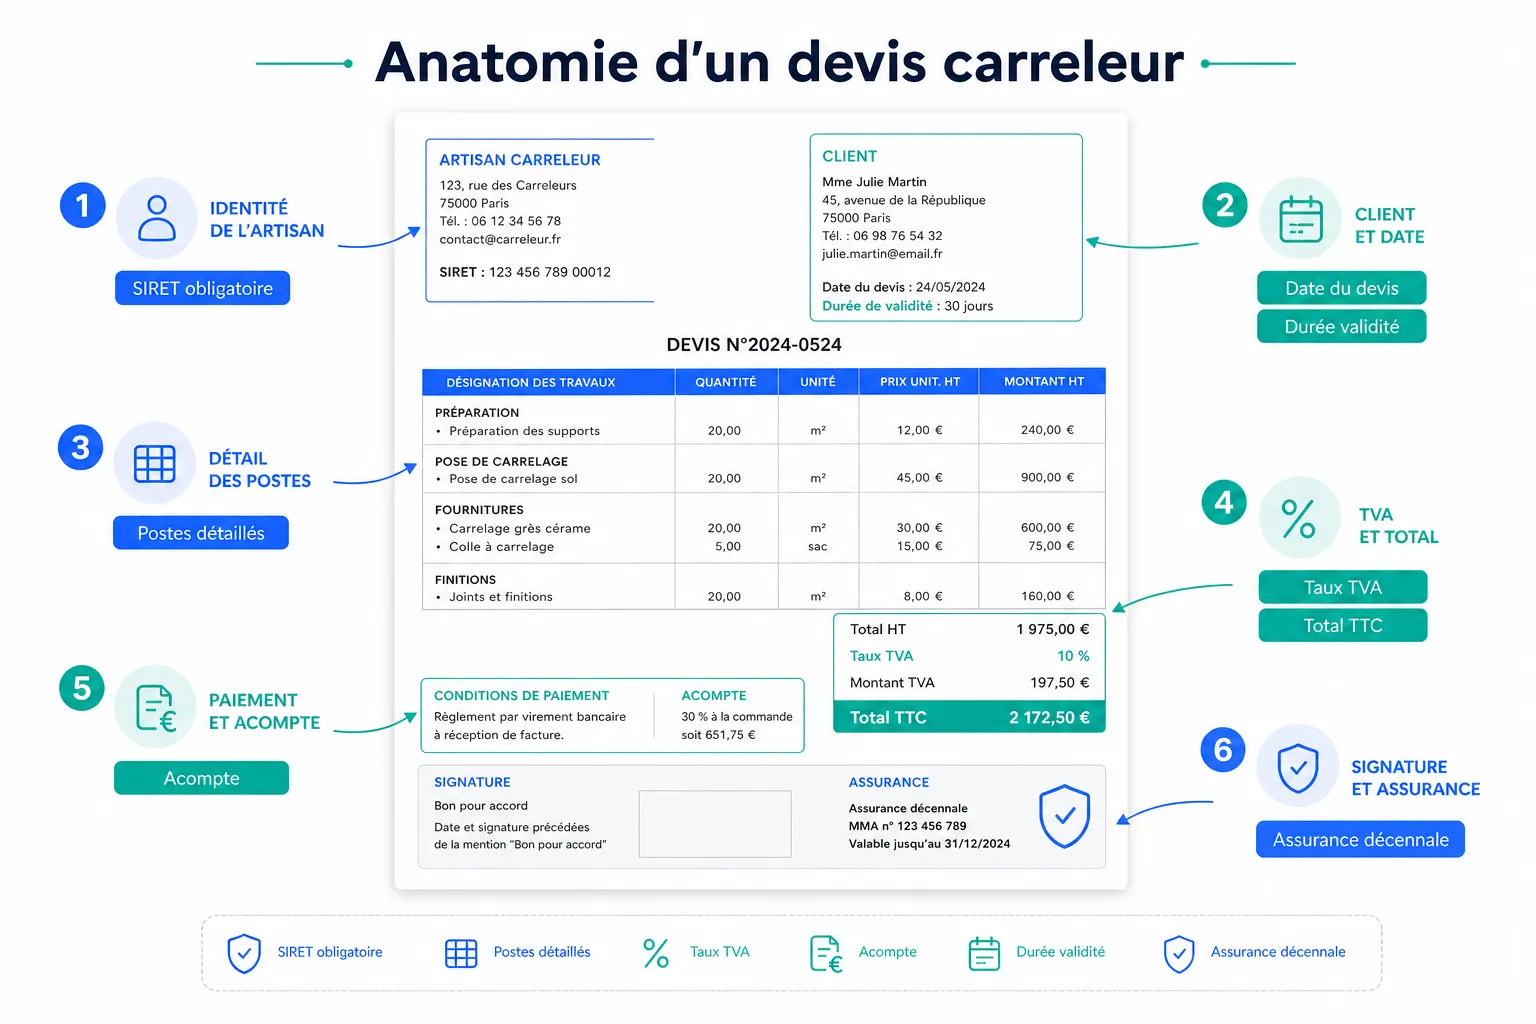
Revoir vos devis en cours. Si vous avez des devis acceptés mais pas encore facturés, vérifiez si la date de facturation tombe après la bascule. Si oui, la TVA s'applique. C'est un point que beaucoup oublient.
Ouvrir un compte dédié ou, au minimum, mettre de côté la TVA collectée. Ce que vous encaissez en TVA ne vous appartient pas. C'est une somme en transit que vous reverserez à l'État.
L'impact sur vos prix et vos relations clients
C'est souvent là que ça coince. Vous avez des clients habituels à qui vous avez vendu sans TVA pendant des mois. Maintenant, la même prestation va leur coûter plus cher, sauf si vous absorbez vous-même la TVA en baissant votre marge.
Si vos clients sont des professionnels assujettis à la TVA, le changement est neutre pour eux : ils récupèrent la TVA que vous leur facturez. La vraie difficulté concerne les particuliers, qui eux ne déduisent rien. Pour eux, votre prix augmente mécaniquement si vous maintenez vos tarifs HT.
C'est le bon moment pour revoir votre grille tarifaire et décider si vous répercutez tout, en partie ou pas du tout. Ce choix est commercial, pas fiscal.
Pour recalculer vos prix avec et sans TVA sans vous tromper, le calculateur de TVA gratuit de Lienzor peut vous faire gagner du temps sur cette étape.
Les erreurs classiques à éviter
Ne pas déclarer tout de suite. Certains pros découvrent le dépassement avec deux ou trois mois de retard. Les factures émises sans TVA pendant cette période doivent être régularisées. C'est faisable, mais ça demande du travail et peut générer des pénalités.
Oublier de demander son numéro de TVA intracommunautaire. Ce numéro est obligatoire sur toutes vos factures dès la bascule. Il s'obtient auprès de votre SIE. Sans lui, vos factures sont non conformes.
Penser que la déduction de TVA sur les achats est automatique. Elle ne l'est pas. Vous devez conserver les justificatifs et les intégrer correctement dans vos déclarations. Un achat professionnel sans facture au nom de votre entreprise, c'est une TVA perdue.
Continuer à envoyer des devis avec l'ancienne mention « TVA non applicable ». Cela crée une confusion pour le client et peut invalider vos documents commerciaux. Mettez à jour vos modèles de devis et de factures dès la date de bascule.
Mon avis
Sortir de la franchise en base, c'est une bonne nouvelle déguisée en contrainte. Ça veut dire que votre activité tourne bien. Mais c'est un moment où beaucoup de petits pros se font piéger par la gestion administrative, justement parce qu'ils sont occupés à faire tourner leur business.
Mon conseil : ne gérez pas ça seul si vous n'avez jamais fait de déclaration de TVA. Un rendez-vous avec un expert-comptable, même ponctuel, vous évitera des erreurs sur les premières déclarations. Le coût de ce rendez-vous est sans commune mesure avec le coût d'une régularisation.
Ensuite, mettez en place des habitudes simples : suivre votre chiffre d'affaires mensuel, mettre de côté la TVA collectée, garder toutes vos factures d'achats. Ce sont des réflexes qui s'installent vite et qui évitent les mauvaises surprises en fin de trimestre.
Questions fréquentes
Puis-je choisir de rester en franchise même après le dépassement ? Non. Une fois le seuil dépassé dans les conditions prévues, la sortie de la franchise est automatique. Vous ne pouvez pas y renoncer.
Que se passe-t-il si j'ai émis des factures sans TVA après la date de bascule ? Ces factures sont non conformes. Il faut les corriger avec des factures rectificatives mentionnant la TVA. Mieux vaut régulariser rapidement et de votre propre initiative plutôt qu'attendre un contrôle.
Est-ce que je peux récupérer la TVA payée sur mes achats avant la bascule ? Sous certaines conditions, oui, notamment sur les stocks et les immobilisations encore en service au moment du passage à la TVA. Les règles sont précises. Demandez à votre SIE ou à votre comptable ce à quoi vous avez droit dans votre situation.