TLDR : en sous-traitance BTP, c'est le donneur d'ordre qui déclare et paie la TVA, pas le sous-traitant. Le sous-traitant facture hors taxes et mentionne l'autoliquidation. Le non-respect de cette règle expose les deux parties à des risques fiscaux sérieux.
Si vous êtes artisan ou entreprise du bâtiment et que vous travaillez pour un autre professionnel du secteur, vous êtes concerné par l'autoliquidation TVA sous-traitance. Ce mécanisme inverse la logique habituelle. Et beaucoup de pros le découvrent trop tard, souvent au moment d'un contrôle.
Ce que change l'autoliquidation TVA en sous-traitance BTP
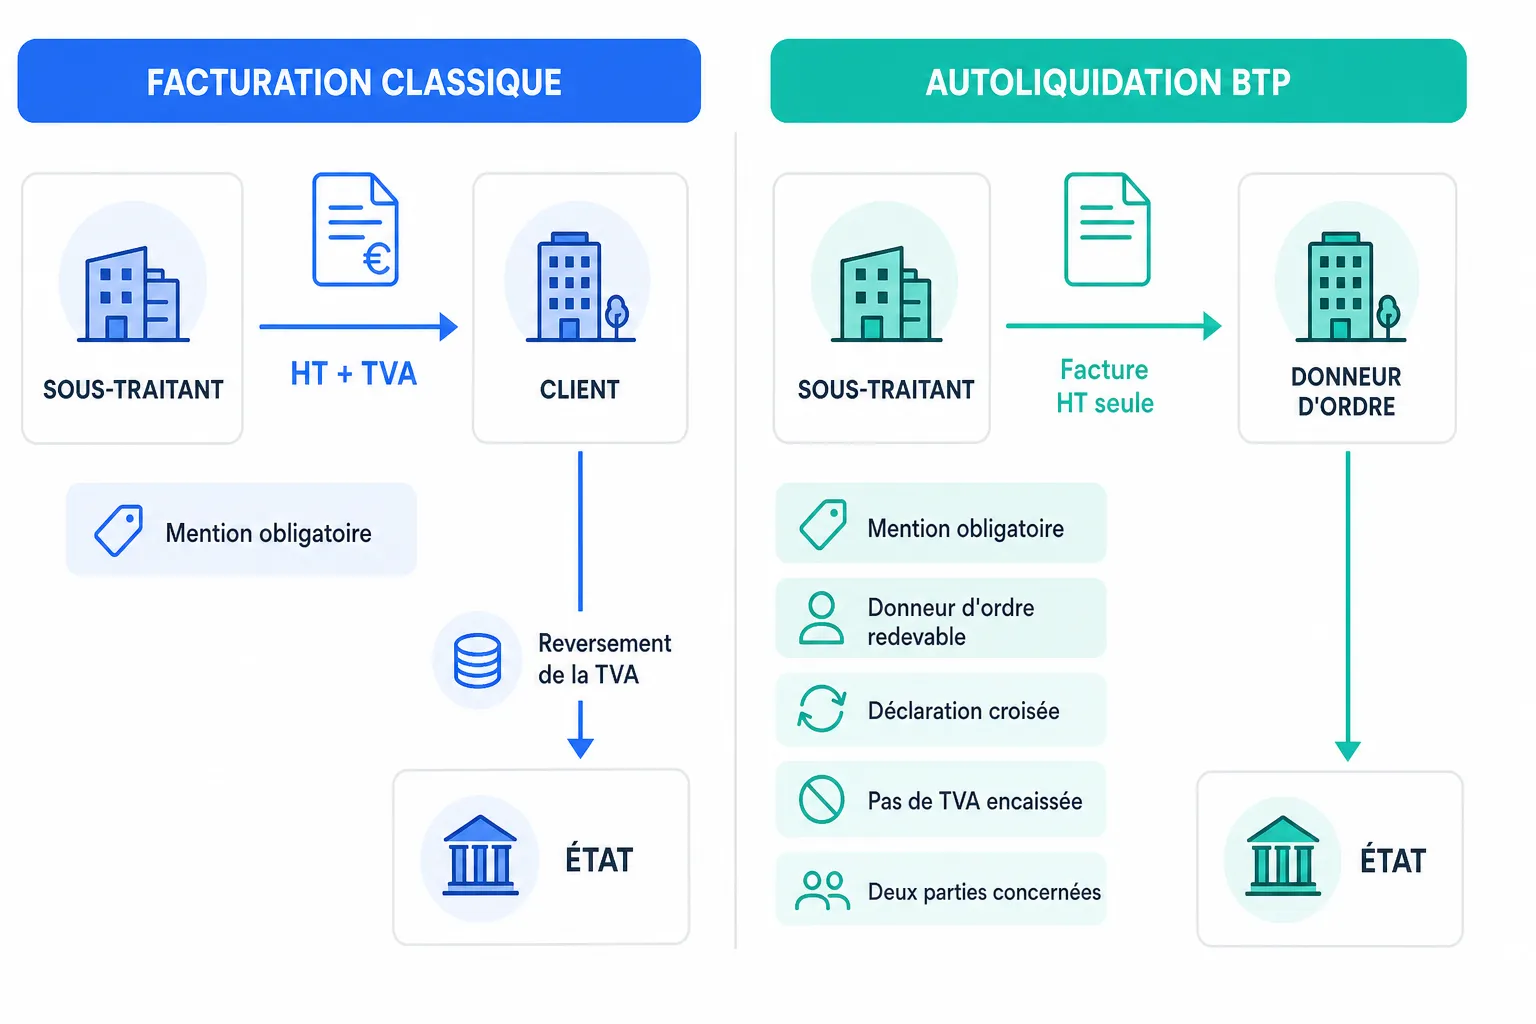
Normalement, c'est vous qui facturez la TVA à votre client, vous la collectez, puis vous la reversez à l'État. En sous-traitance BTP, ce schéma est inversé.
Le donneur d'ordre, c'est-à-dire l'entreprise principale, devient redevable de la TVA à votre place. Vous, le sous-traitant, vous facturez uniquement le montant hors taxes. Vous n'encaissez pas de TVA. Vous n'en reversez pas non plus.
Ce mécanisme existe pour lutter contre les fraudes à la TVA dans le secteur. Sans lui, certains sous-traitants encaissaient la TVA sans jamais la reverser. L'administration a donc déplacé l'obligation vers le donneur d'ordre, qui lui est plus facile à contrôler.
Qui est concerné exactement ?
L'autoliquidation TVA sous-traitance s'applique dans un cadre précis. Les deux conditions doivent être réunies.
Premier cas : vous êtes sous-traitant d'une entreprise assujettie à la TVA, et vous réalisez des travaux immobiliers pour elle. Peinture, électricité, plomberie, maçonnerie, isolation, menuiserie... les travaux couverts sont larges.
Deuxième condition : le donneur d'ordre doit lui-même être assujetti à la TVA. Si votre client direct est un particulier, l'autoliquidation ne s'applique pas. Le mécanisme ne concerne que les transactions entre professionnels assujettis dans le cadre de la sous-traitance BTP.
Un point que beaucoup ratent : si vous sous-traitez vous-même une partie du chantier à un autre artisan, vous devenez donneur d'ordre. C'est alors à vous de déclarer la TVA de votre propre sous-traitant.
Comment rédiger la facture en autoliquidation ?
C'est là que beaucoup d'artisans coincent. La facture doit respecter des règles spécifiques, sinon elle peut être rejetée ou causer des problèmes lors d'un contrôle.
Voici ce qu'elle doit contenir :
- Le montant hors taxes uniquement, sans ligne TVA
- La mention explicite « Autoliquidation de la TVA » ou une formulation équivalente
- Toutes les mentions obligatoires d'une facture classique (numéro, date, désignation des travaux, coordonnées complètes...)
N'inscrivez jamais un montant de TVA sur une facture en autoliquidation, même à zéro. C'est une erreur fréquente qui crée de la confusion et peut poser problème.
Si vous n'avez pas encore de modèle adapté, le générateur de facture gratuit vous permet de créer une facture conforme avec la bonne mention, sans vous perdre dans la mise en forme.
Ce que vous devez déclarer de votre côté
Vous êtes sous-traitant et vous avez émis une facture en autoliquidation. Que se passe-t-il sur votre déclaration de TVA ?
Vous n'avez pas encaissé de TVA, donc vous n'avez rien à reverser sur cette opération. Mais vous devez quand même faire apparaître le montant hors taxes dans votre déclaration, dans la case dédiée aux opérations en autoliquidation.
Ignorer cette case, c'est une erreur que l'administration repère facilement. Le donneur d'ordre déclare la TVA de son côté, et les deux déclarations doivent se croiser. Si votre ligne est absente, ça lève un drapeau.
Si vous n'êtes pas sûr de la case exacte sur votre formulaire de déclaration, votre comptable ou un expert-comptable est la bonne personne à consulter. Ce n'est pas le moment d'improviser.
Les erreurs classiques et leurs conséquences
Sur le terrain, les mêmes erreurs reviennent régulièrement.
- Facturer avec TVA alors que l'autoliquidation s'applique : le donneur d'ordre peut refuser la facture ou récupérer la TVA versée à tort
- Oublier la mention légale sur la facture : la facture est non conforme, et vous pouvez être tenu responsable
- Ne pas reporter l'opération sur votre déclaration : un oubli qui attire l'attention lors d'un contrôle
- Appliquer l'autoliquidation à tort, par exemple sur une facture à un particulier : vous avez alors sous-déclaré votre TVA
La conséquence la plus fréquente, c'est un redressement fiscal qui touche les deux parties, donneur d'ordre et sous-traitant, pas seulement celui qui a fait l'erreur.
Ce qui aggrave la situation, c'est que beaucoup d'artisans ne savent pas qu'ils ont mal facturé avant qu'un contrôle arrive. D'où l'importance d'avoir un processus clair dès le départ.
Mon avis
L'autoliquidation TVA sous-traitance est une des règles les plus mal comprises dans le BTP. Pas parce qu'elle est compliquée, mais parce que personne ne l'explique clairement aux artisans quand ils démarrent.
Mon conseil : posez la question à votre comptable dès que vous signez un contrat de sous-traitance, avant d'émettre la première facture. Et adoptez un modèle de facture avec la mention correcte, que vous réutilisez à chaque fois.
Le problème n'est pas de comprendre la règle, c'est d'avoir le bon réflexe au moment de facturer. Une fois que c'est ancré, ça prend trente secondes de plus et ça évite des semaines de problèmes.
Questions fréquentes
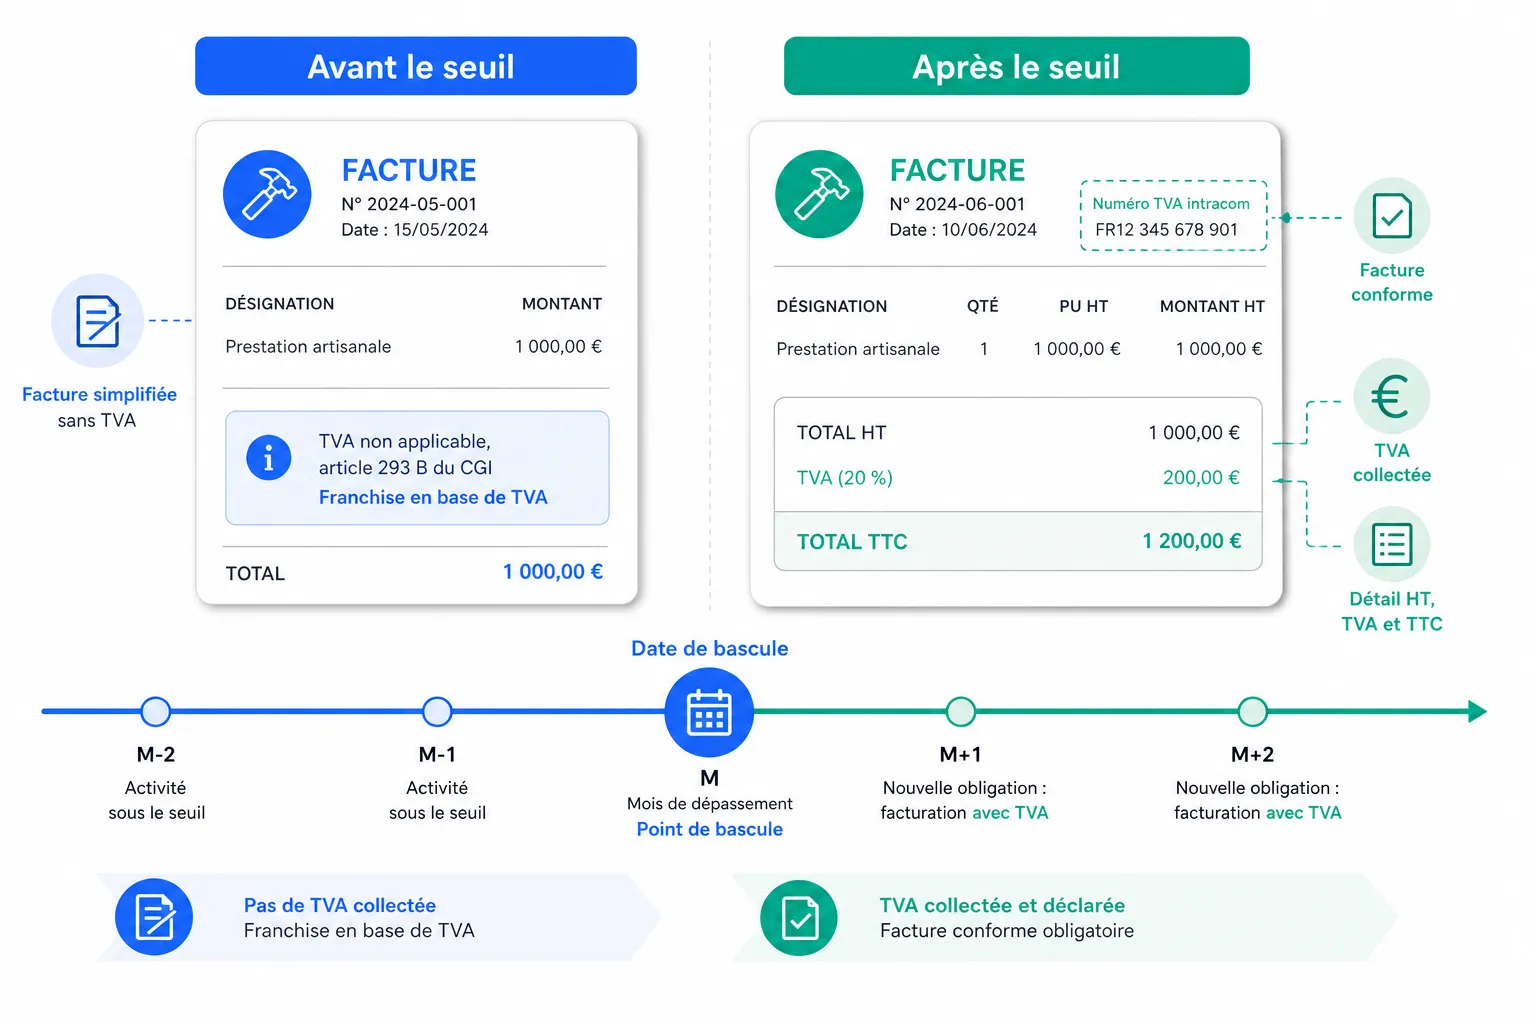
Je suis auto-entrepreneur en BTP. L'autoliquidation s'applique-t-elle à moi ? Si vous êtes en franchise de base de TVA, vous ne collectez pas de TVA du tout. L'autoliquidation ne vous concerne pas dans ce cas. Si vous avez dépassé le seuil et êtes assujetti à la TVA, oui, les règles s'appliquent.
Mon donneur d'ordre me demande de facturer sans TVA mais je ne suis pas sûr que c'est légal. Que faire ? Demandez-lui une confirmation écrite que l'autoliquidation s'applique bien à votre situation. Un donneur d'ordre sérieux n'hésitera pas. Si vous avez un doute, validez avec votre comptable avant d'émettre la facture.
J'ai déjà envoyé une facture avec TVA alors que j'aurais dû mettre l'autoliquidation. Comment corriger ça ? Vous devez émettre une facture d'avoir annulant la première, puis réémettre une facture correcte. Informez votre donneur d'ordre rapidement. Si la TVA a déjà été déclarée des deux côtés, une rectification sur votre prochaine déclaration peut être nécessaire. Votre comptable vous guidera sur la marche à suivre.